Le compte courant d’associé en 30 secondes
En bref – la réponse directe
Le compte courant d’associé (CCA) est une avance de trésorerie que tu laisses à la disposition de ta société. Juridiquement, c’est un prêt : la société te doit de l’argent, et cette dette figure au passif de son bilan.
Ce n’est ni du capital, ni une donation. Tu peux le rémunérer, mais uniquement dans la limite d’un taux fiscal plafonné, et tu peux te le faire rembourser.
Trois idées à retenir :
- Tu ne dilues rien. Ton pourcentage de capital reste identique.
- Tu n’attends pas la banque. L’argent est disponible immédiatement, une fois la convention signée.
- Tu récupères ta mise. C’est une dette de la société envers toi, pas un cadeau.
C’est tout. Le reste, c’est de la mécanique.
Et cette mécanique mérite qu’on s’y attarde, parce que la différence entre un CCA bien construit et un CCA improvisé se chiffre en milliers d’euros et, parfois, en redressement.
Comment ça marche?
L’apport en compte courant d’associé : la mise en place et la convention
Un apport en compte courant d’associé ne s’improvise pas. Un virement bancaire avec la mention « prêt » sur le libellé ne suffit pas.
Pour être solide, ton avance doit reposer sur une convention compte courant d’associé écrite. Elle fixe noir sur blanc :
- l’identité de l’associé prêteur et de la société emprunteuse ;
- le montant mis à disposition ;
- le taux d’intérêt retenu ;
- les modalités et le délai de remboursement ;
- les conditions de blocage éventuelles.
Pourquoi c’est capital ? Parce qu’en SARL et en SAS, les avances d’un dirigeant relèvent des conventions réglementées. Elles doivent être approuvées selon la procédure prévue par les statuts, et souvent soumises au vote de l’assemblée.
Une convention datée, signée et régulièrement approuvée, c’est ta meilleure protection en cas de contrôle.
Un point d’attention : la convention n’est pas obligatoire dans l’absolu, mais son absence te fragilise à trois niveaux. Le fisc peut contester la réalité du prêt, le juge peut refuser de reconnaître ta créance en cas de liquidation, et le banquier peut douter de la solidité de ta structure.
Bref : rédige-la. C’est trente minutes qui valent de l’or.
Les écritures comptables : le fameux compte 455
Côté comptabilité, tout se joue sur un seul compte : le 455 « Associés – comptes courants ». Pas de mystère, quatre mouvements possibles.
Quand tu verses des fonds :
- Débit 512 Banque
- Crédit 455 Associés – comptes courants
Quand tu laisses une somme déjà due à la société (dividende non réclamé, rémunération abandonnée) :
- Débit 457 Associés – dividendes à payer (ou 421 Personnel)
- Crédit 455 Associés – comptes courants
Quand la société te verse des intérêts :
- Débit 661 Charges d’intérêts
- Crédit 455 Associés – comptes courants
Quand la société te rembourse :
- Débit 455 Associés – comptes courants
- Crédit 512 Banque
Tu remarques la ligne des intérêts ? Ils sont souvent capitalisés, c’est-à-dire ajoutés au compte courant au lieu d’être versés en cash. Ta créance grossit chaque année, sans sortie de trésorerie immédiate. Pratique… à condition de garder un œil sur le total.
Le remboursement compte courant d’associé et la clause de blocage
Le remboursement compte courant d’associé est, en principe, libre et non imposable. Tu récupères ton argent : ce n’est pas un revenu, c’est le remboursement de ta créance. Seuls les intérêts ont été fiscalisés, année après année.
Mais attention au réflexe inverse. Beaucoup de dirigeants se demandent comment rassurer leur banquier. La réponse tient en un mot : blocage.
Une clause de blocage (ou un engagement de remboursement subordonné) empêche le remboursement du CCA pendant une durée définie, ou le subordonne au remboursement préalable des créanciers bancaires.
Résultat : pour la banque, ton compte courant ressemble à des quasi-fonds propres. Ta structure paraît plus solide, et ton dossier de financement passe beaucoup mieux.
C’est un outil de dialogue avec le banquier, pas une contrainte subie.
La rémunération : ce que tu peux toucher
Le taux maximum fiscal déductible en 2026
Voici le point que tout le monde cherche sur Google. Le taux de rémunération compte courant d’associé 2025 le plus cité était de 4,55 % pour un exercice clos au 31 décembre 2025. En 2026, ce plafond évolue par trimestre, en fonction de la date de clôture de ton exercice.
À titre indicatif, pour les clôtures 2026 :
- 30 avril – 30 mai : environ 4,37 %
- 31 mai – 29 juin : environ 4,34 %
- 30 juin – 30 juillet : environ 4,33 %
Comment ça marche ? Ce taux correspond à la moyenne annuelle des taux effectifs moyens des prêts bancaires à taux variable aux entreprises de plus de deux ans. On l’appelle le taux maximum fiscal.
Deux précisions qui changent tout :
- Ce plafond concerne la déduction des intérêts par la société, pas ce que tu peux facturer. Rien ne t’empêche de fixer un taux plus élevé.
- Mais la fraction qui dépasse le plafond n’est pas déductible du résultat de la société. Elle est fiscalisée chez toi et reste une charge pour l’entreprise : un mauvais des deux mondes.
Autre condition à connaître : la déduction suppose que le capital social soit entièrement libéré. Un détail qui en bloque plus d’un.
La fiscalité côté associé : PFU à 31,4 %
Côté associé, les intérêts du CCA sont des revenus de capitaux mobiliers. Par défaut, ils subissent le prélèvement forfaitaire unique (PFU), la « flat tax », à 31,4 % en 2026.
Décomposition :
- 12,8 % d’impôt sur le revenu ;
- 18,6 % de prélèvements sociaux.
Concrètement, sur 1 000 € d’intérêts bruts, tu encaisses 686 € et tu laisses 314 € au fisc. Simple, lisible, prévisible.
Tu peux aussi opter pour le barème progressif de l’impôt sur le revenu. Parfois gagnant si ta tranche marginale est faible ou si tu as peu de revenus. Mais l’option porte en général sur l’ensemble de tes revenus de capitaux mobiliers : à arbitrer, pas à cocher par réflexe.
Le taux d’usure : faut-il en avoir peur ?
Question légitime, souvent brandie comme un épouvantail. La réponse est rassurante.
Le taux d’usure est le plafond légal au-delà duquel un crédit devient usuraire. Il encadre principalement les prêts aux particuliers et certains découverts. Un compte courant d’associé consenti à une personne morale n’entre pas, en général, dans le champ de cette réglementation.
La vraie limite à surveiller n’est donc pas le taux d’usure, mais bien le taux maximum fiscal dont on vient de parler. C’est lui qui détermine ce que ta société peut déduire.
Un seul cas mérite une vigilance particulière : le découvert en compte, lui, peut relever de la réglementation de l’usure. D’où l’importance d’éviter un compte courant négatif – on y revient juste après.
En résumé : pas de panique, mais de la méthode.
Intérêts ou dividendes : le comparatif chiffré
Voilà la question que personne ne traite vraiment, et c’est bien dommage. Prenons un cas concret.
Le décor. Tu es gérant associé d’une SARL. Tu as laissé 200 000 € en compte courant. Taux retenu : 4,4 %. La société dégage du bénéfice et veut faire remonter 8 800 € vers ton patrimoine personnel. Elle relève du taux réduit d’IS à 15 %.
Résultat : 200 000 € × 4,4 % = 8 800 € d’intérêts annuels. Parfait, on compare sur un montant identique.
Pour distribuer 8 800 € net de dividendes, il faut mobiliser 10 353 € de résultat avant impôt (8 800 € ÷ 0,85). C’est la base de comparaison.
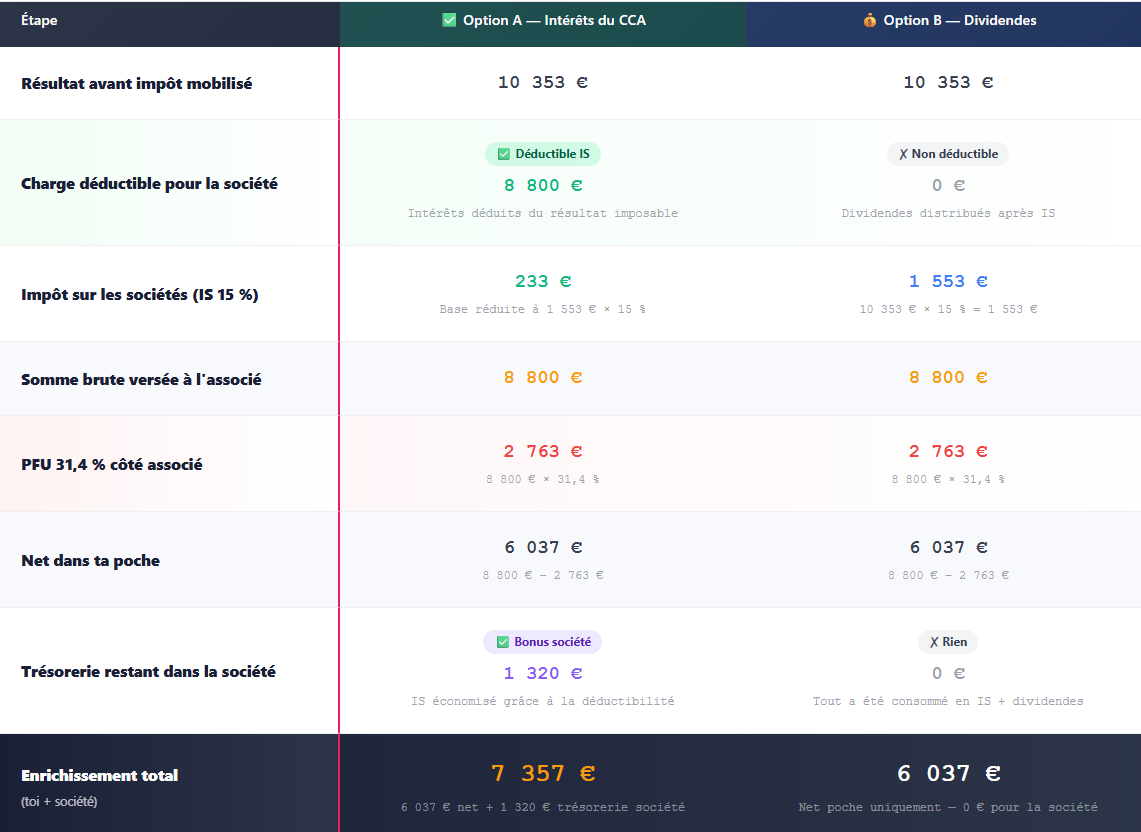
Ce que le tableau raconte. Dans les deux cas, tu touches 6 037 € net. Mais avec les intérêts, la société conserve 1 320 € de plus, grâce à l’économie d’IS liée à la déductibilité de la charge. Cet avantage est net, immédiat et récurrent chaque année.
Et ce n’est pas marginal quand on change d’hypothèse :
- À 25 % d’IS, l’économie grimpe à 2 200 € par an.
- Sur cinq ans, l’avantage dépasse facilement 6 000 à 10 000 €.
La contrepartie. Les intérêts ne se versent pas sans rien. Il faut une véritable avance de fonds, une convention, et surtout : ils devront être remboursés. Un dividende, lui, sort définitivement (hors remboursement d’éventuels comptes). L’arbitrage dépend donc de ce que tu veux : enrichir ton patrimoine ou alléger la société.
Le vrai message. Le CCA n’est pas seulement un outil de trésorerie : comme dans l’arbitrage salaire ou dividendes en SASU, c’est aussi un outil de rémunération souvent plus efficace que le dividende, à condition de rester sous le plafond fiscal.
Les 3 pièges à éviter
1. Le compte courant d’associé débiteur
On distingue deux sens de circulation.
Créditeur : la société te doit de l’argent. C’est le CCA normal, celui qu’on veut. Débiteur : c’est toi qui dois de l’argent à la société. Et là, la loi serre les vis.
- En SARL, l’article L. 223-21 du Code de commerce interdit le compte courant d’associé débiteur pour le gérant personne physique et les associés personnes physiques. L’opération est frappée de nullité.
- En SAS, l’article L. 227-12 étend cette interdiction au président et aux dirigeants personnes physiques.
- En SCI, il n’existe pas d’interdiction générale équivalente. Un débit reste possible, mais il doit être justifié, conforme à l’intérêt social et, idéalement, prévu par les statuts.
Un exemple pour mesurer le risque. Tu utilises 30 000 € de la trésorerie de ta SARL pour toi, sans convention : le compte devient débiteur. En contrôle, on peut te reprocher cette action sous l’appellation “abus de biens sociaux”, te demander de rembourser, et y ajouter des pénalités. Ce n’est pas une petite négligence, c’est un risque pénal.
La règle est simple : la trésorerie de la société n’est pas ton porte-monnaie.
2. La requalification en revenus
Deuxième piège, plus discret. Le fisc peut requalifier ton CCA s’il le juge artificiel.
Trois scénarios classiques :
- Les fonds n’ont jamais réellement quitté la société : l’avance est fictive.
- Le taux dépassant le plafond fiscal est requalifié en revenus distribués, voire en libéralité (donation indirecte).
- Le compte fonctionne comme un compte fourre-tout, sans convention ni traçabilité.
La parade est toujours la même : de vrais flux, une vraie convention, un taux raisonnable, une comptabilité propre. La documentation, c’est ton bouclier.
3. Le compte courant oublié lors de la cession
Dernier piège, et l’un des plus coûteux. Tu vends ta société, et tu peux différer l’impôt sur la vente de ton entreprise. Tu négocies le prix, tu signes, tu passes à autre chose. Et tu oublies que la société te doit encore 80 000 € de compte courant.
Résultat : cette créance ne figure pas dans l’acte, et tu risques de la perdre ou de devoir négocier dans l’urgence, en position de faiblesse.
Le réflexe à avoir avant toute cession :
- lister toutes tes avances, capitalisées ou non ;
- faire confirmer le solde par ton expert-comptable ;
- intégrer le remboursement du CCA dans l’acte de cession ou dans un engagement du repreneur.
Deux heures de vérification peuvent te faire gagner des dizaines de milliers d’euros. Ça en vaut la peine.
Compte courant d’associé et stratégie patrimoniale
Vue de ton patrimoine, la question n’est pas seulement fiscale. Elle est stratégique. Voici pourquoi.
Financer ta société sans diluer. Chaque euro apporté en CCA ne dilue pas ton capital. Tu gardes la main, tu gardes ton contrôle, tu gardes ta valeur. Pour un entrepreneur qui veut transmettre, c’est précieux : ton capital reste concentré entre les bonnes mains.
Préserver ta capacité d’emprunt personnel. C’est un point que peu voient venir. L’argent immobilisé en compte courant est un argent qui ne dort pas sur ton compte. Il peut donc impacter l’analyse de ta situation par un prêteur, notamment pour un projet immobilier personnel. La parade : bien documenter ta créance et la faire valoir comme un actif récupérable. Un CCA formalisé, c’est un actif qu’on peut présenter, pas un trou noir.
Articuler avec la holding. Avec une holding – la holding, pas que pour les riches – , tout change de dimension. La holding peut financer sa filiale en compte courant, et l’arbitrage se joue alors entre plusieurs niveaux de fiscalité. On peut aussi faire remonter du cash d’une filiale vers la holding par le jeu du régime mère-fille plutôt que par les intérêts – un arbitrage proche de IS ou IR : le choix fiscal qui change tout. Chaque montage a ses règles : mieux vaut les poser sur le papier avant de signer.
Mon regard de conseiller. Le compte courant d’associé est l’un des rares outils qui font gagner sur les trois tableaux en même temps : trésorerie, contrôle et fiscalité. Mais je vois trop souvent des dirigeants le manipuler au feeling, sans convention, sans suivi du solde. C’est précisément là que naissent les mauvaises surprises. Le sujet n’est pas de renoncer au CCA, c’est de le structurer comme un acte de gestion à part entière.
Alors, où en est ton compte courant aujourd’hui : outil assumé ou point aveugle de ton bilan ?

J’aide les contribuables à arrêter de subir leur patrimoine.
Fiscalité • Immobilier • Placements • Transmission
Une stratégie claire. Une direction assumée.
↓ Faisons le point sur ton patrimoine