Tu sais ce qu’est une SCPI. Tu sais ce qu’elle rapporte vraiment et les risques qu’elle comporte.
Maintenant, la vraie question : comment investir en SCPI de façon optimale selon ta situation ?
Ce n’est pas la même réponse pour tout le monde. Un jeune actif avec 2 000 € d’épargne, un cadre à TMI 41 % et un entrepreneur avec une capacité d’emprunt de 100 000 € n’ont pas le même intérêt à investir de la même façon.
Dans cet article, on décortique les 3 modes d’investissement, l’effet de levier du crédit, le comparatif avec les alternatives, et la stratégie concrète selon ton profil.
🔗 Tu n’as pas encore lu la base ? Commence par notre guide sur ce qu’est vraiment une SCPI et ce qu’elle rapporte.
⚠️ Contenu pédagogique à titre informatif. Pas de conseil personnalisé. Consulte un conseiller en gestion de patrimoine (CGP) agréé avant d’investir.
Les 3 façons d’investir en SCPI et pourquoi le choix change tout?
Une SCPI, trois portes d’entrée. Laquelle est faite pour toi ?
La plupart des gens ne connaissent qu’une seule façon d’investir en SCPI : l’achat direct de parts. C’est souvent la moins efficace fiscalement surtout à partir d’une TMI (Tranche Marginale d’Imposition, le taux appliqué à la dernière tranche de tes revenus) de 30 %.
Mode 1 : En direct (achat de parts en pleine propriété)
✅ Le plus simple et le plus accessible. Tu achètes des parts, tu reçois des loyers directement sur ton compte.
❌ La fiscalité est lourde. Les loyers sont classés en revenus fonciers et soumis à ton taux d’imposition personnel + 17,2 % de prélèvements sociaux.
Exemple concret à TMI 30 % :
- Rendement brut affiché : 5 %
- Prélèvements totaux : 47,2 % (30 % IR + 17,2 % PS)
- Rendement net réel : environ 2,6 %
C’est moins qu’un bon fonds euros en assurance-vie avec plus de risques et moins de liquidité.
Pour qui : TMI à 11 % uniquement, ou investisseur qui a besoin de revenus immédiats et accepte cette fiscalité.
Mode 2 : Via l’assurance-vie
✅ L’avantage fiscal est majeur. Les loyers capitalisent dans l’enveloppe assurance-vie sans imposition annuelle. Tu n’es imposé qu’à la sortie.
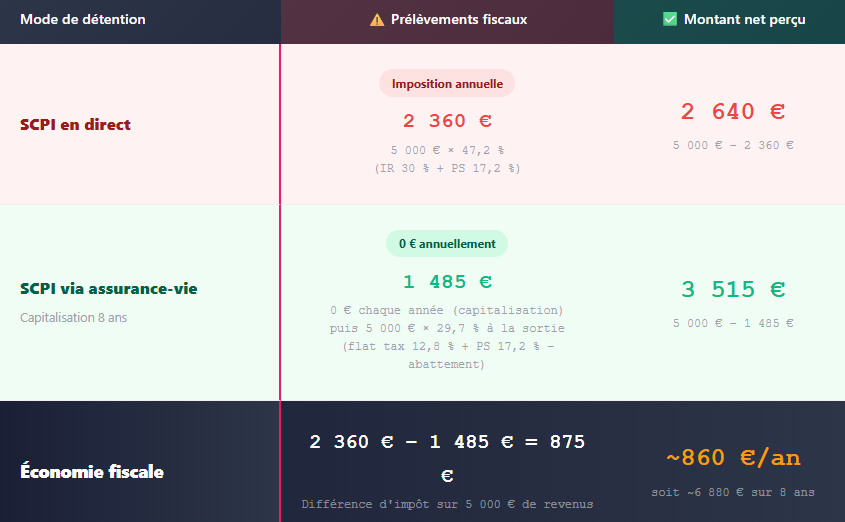
Fiscalité à la sortie après 8 ans : 17,2 % de prélèvements sociaux + flat tax 12,8 % soit 29,7 % au total. Bien en deçà des 47,2 % du mode direct.
✅ La liquidité est meilleure. Tu peux demander un rachat à l’assureur à tout moment sous 48h à 72h. Contrairement aux parts en direct, pas besoin d’attendre un acheteur sur le marché secondaire.
❌ Rendement légèrement réduit : l’assureur prélève une quote-part sur les loyers. Rendement net : 4,5 à 4,8 % au lieu de 5 %.
Exemple fiscal comparé :
Sur 5 000 € de loyers annuels à TMI 30 % :
Pour qui : TMI à 30 % ou plus, horizon long terme (8+ ans), objectif transmission.
🔗 Pour aller plus loin sur l’assurance-vie comme enveloppe fiscale dans une stratégie de transmission.
Mode 3 : En nue-propriété
Principe : tu achètes les parts à prix décoté entre 15 et 30 % moins cher que leur valeur réelle. En contrepartie, tu ne perçois aucun loyer pendant 5 à 10 ans. À l’issue de la période, tu récupères automatiquement la pleine propriété.
✅ Zéro fiscalité pendant toute la période de démembrement. Pas de loyers = pas d’impôt.
✅ Valorisation mécanique à terme : tu as acheté moins cher, tu récupères à la valeur pleine.
Exemple chiffré — SCPI en nue-propriété sur 10 ans :
- Valeur de la part : 1 000 €
- Prix d’achat en nue-propriété (décote 25 %) : 750 €
- Durée du démembrement : 10 ans
- À l’issue : récupération pleine propriété à 1 000 €
- Gain : 250 € par part (+33 %)
- Fiscalité pendant 10 ans : 0 %
- Rendement annualisé implicite : 2,9 %/an net de fiscalité
Ce n’est pas spectaculaire en absolu. Mais comparé à un fonds euros à 2,5 % soumis aux prélèvements sociaux, c’est compétitif sans aucune imposition pendant la durée.
Pour qui : Investisseur avec TMI 41 ou 45 % qui n’a pas besoin de revenus immédiats et veut optimiser sa fiscalité.
→ Tu ne sais pas quel mode est adapté à ta situation ? On le calcule ensemble en 30 minutes. Réserver un diagnostic gratuit
SCPI à crédit : l’effet de levier qui peut tout changer
Emprunter pour acheter des SCPI ? C’est puissant, mais c’est un jeu à deux tranchants.
Le principe : tu empruntes pour acheter des parts. Les loyers remboursent une partie du crédit. Et les intérêts d’emprunt sont déductibles des revenus fonciers, ce qui réduit sa facture fiscale.
✅ Avantage : tu constitues un patrimoine plus important avec moins d’épargne personnelle. La déductibilité des intérêts réduit mécaniquement ton imposition chaque année.
❌ Risque : l’effet de levier joue dans les deux sens. Si le rendement SCPI baisse ou si les taux d’intérêt remontent, l’opération devient négative. Tu continues de rembourser même si les loyers ont baissé.
Exemple chiffré — SCPI à crédit sur 15 ans :
- Emprunt : 50 000 € à 3,5 % sur 15 ans
- Mensualité : 357 €
- SCPI à 5 % de rendement brut → loyers mensuels : 208 €
- Effort d’épargne mensuel réel : 357 − 208 = 149 €/mois
- Déductibilité des intérêts à TMI 30 % : économie fiscale d’environ 525 €/an la première année
- À 15 ans : 50 000 € de patrimoine constitué pour un effort réel d’environ 27 000 €
L’effet de levier a permis de constituer près du double de ce qu’on aurait épargné en effort pur.
⚠️ Condition sine qua non : le rendement SCPI doit rester supérieur au taux d’intérêt du crédit. Si les taux dépassent 4 %, l’opération devient moins favorable — calcule précisément avant de t’engager.
Pour qui : Investisseur sans épargne disponible mais avec capacité d’emprunt, TMI 30 %+, horizon long terme (10+ ans).
SCPI vs immobilier direct vs assurance-vie : le comparatif honnête
La SCPI n’est ni meilleure ni moins bonne que l’immobilier direct. C’est un outil différent, pour un profil différent.
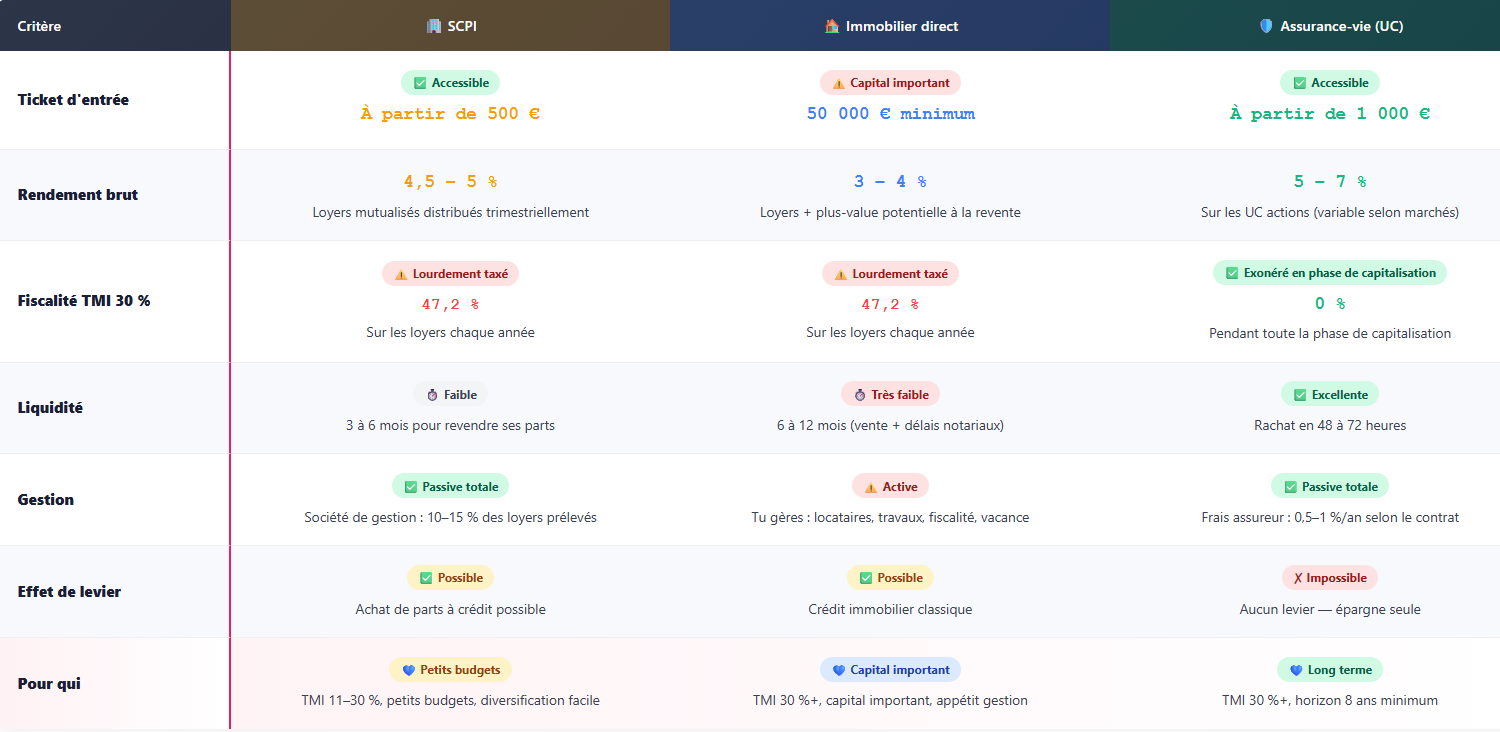
La prise de position claire : si tu as 10 000 € et un TMI de 30 %, la SCPI via assurance-vie est plus efficace que l’immobilier direct. Si tu as 200 000 € et un TMI de 45 %, l’immobilier direct à crédit peut être plus puissant. La clé : choisir selon ton profil, pas selon ce que les vendeurs te proposent.
Quelle stratégie selon votre profil ?
Pas de SCPI universelle. Voici comment choisir selon ta situation réelle.
Profil 1 : TMI 11 %, premiers pas dans l’investissement
Ta situation : jeune actif, revenus modérés, petite épargne disponible. Pas besoin de revenus immédiats. Objectif : commencer à construire un patrimoine.
Stratégie recommandée :
- ✅ SCPI en direct avec de petites sommes (à partir de quelques centaines d’euros)
- ✅ Privilégier les SCPI sans frais d’entrée pour limiter le coût initial
- ✅ Diversifier entre 3 à 5 SCPI de secteurs différents (santé, logistique, commerce)
- ❌ Éviter le crédit (capacité d’emprunt limitée à ce stade)
- ❌ Éviter la nue-propriété (horizon trop court pour en bénéficier pleinement)
Rendement net attendu : 3 à 4 % après frais et fiscalité.
Profil 2 : TMI 30 % ou 41 %, patrimoine à optimiser
Ta situation : cadre, profession libérale, patrimoine qui grossit. Besoin de réduire la fiscalité. Horizon long terme (8+ ans).
Stratégie recommandée :
- ✅ SCPI via assurance-vie : capitalisation sans imposition annuelle
- ✅ Ou SCPI en nue-propriété si tu n’as pas besoin de revenus immédiats
- ✅ Montants plus importants (10 000 € à 50 000 €)
- ❌ SCPI en direct : fiscalité beaucoup trop lourde à ce niveau d’imposition
Rendement net attendu : 3,5 à 4,5 % avant imposition à la sortie.
🔗 Pour comprendre comment ton taux marginal d’imposition (TMI) impacte chaque décision d’investissement.
Profil 3 : Entrepreneur avec capacité d’emprunt
Ta situation : revenus élevés et variables, capacité d’emprunt importante. Objectif : constituer un patrimoine rapidement sans mobiliser toute ton épargne.
Stratégie recommandée :
- ✅ SCPI à crédit pour l’effet de levier + déductibilité des intérêts
- ✅ Combiner avec une holding si ta structure le permet
- ✅ Montants importants (50 000 € à 200 000 €)
- ✅ Horizon long terme (10+ ans impératif)
- ❌ Éviter si les taux d’intérêt dépassent 4 % — recalcule la rentabilité précisément
Rendement net attendu : 2 à 3 % net après frais, intérêts et fiscalité, mais avec un patrimoine constitué grâce à l’effet de levier.
Ce qu’il faut retenir
4 points clés pour choisir le bon mode d’investissement.
✅ Le mode d’investissement change radicalement le rendement net
En direct : 2,6 % net à TMI 30 %. Via assurance-vie : 3,5 à 4,5 %. La différence tient uniquement au choix de l’enveloppe.
✅ L’assurance-vie est le mode le plus efficace fiscalement pour les TMI 30 %+
Capitalisation sans imposition annuelle, liquidité améliorée, fiscalité réduite à la sortie.
✅ La nue-propriété est sous-estimée pour les TMI élevées
Zéro fiscalité pendant 5 à 10 ans, décote à l’entrée, valorisation mécanique à terme.
✅ Le crédit est puissant mais exige un horizon long et une vigilance sur les taux
Rentable si rendement SCPI > taux d’intérêt. À éviter si les taux dépassent 4 %.

J’aide les contribuables à arrêter de subir leur patrimoine.
Fiscalité • Immobilier • Placements • Transmission
Une stratégie claire. Une direction assumée.
↓ Faisons le point sur ton patrimoine