La différence en 30 secondes
La participation est obligatoire à partir de 50 salariés et se calcule sur le bénéfice, avec une formule fixée par la loi. L’intéressement est facultatif, peut exister dans n’importe quelle entreprise, et se calcule sur des objectifs que tu choisis.
Les deux partagent la même mécanique de base : une somme exonérée de cotisations sociales (hors CSG/CRDS), que le bénéficiaire peut percevoir tout de suite – en payant l’impôt sur le revenu – ou placer sur un plan d’épargne pour être exonéré d’IR.
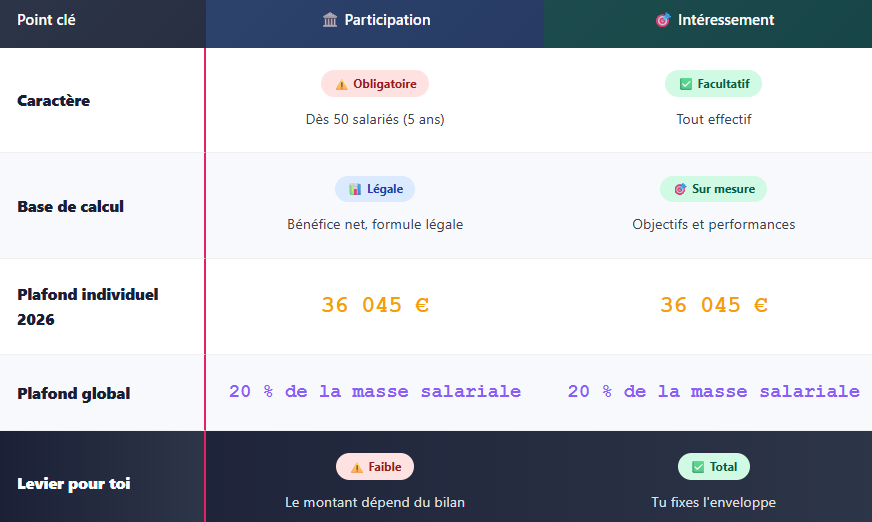
Garde ce tableau en tête, tout le reste en découle.
Et si tu as 12 salariés avec un bénéfice confortable, lis quand même la partie sur la participation : depuis 2025, une obligation de partage de la valeur peut te concerner sans que tu atteignes 50 salariés.
Participation : le partage obligatoire des bénéfices
C’est la doyenne, et la plus rigide. Elle date de 1967 et n’a pas été pensée comme un outil de motivation, mais comme un mécanisme de redistribution.
Le seuil de 50 salariés
La règle est sèche : si ton entreprise a employé au moins 50 salariés pendant cinq années civiles consécutives, la participation devient obligatoire au premier exercice suivant. Pas d’accord ? Un régime d’autorité s’applique, piloté par l’inspection du travail.
En dessous, elle reste facultative. Mais attention à un virage récent : depuis 2025, les sociétés de 11 à 49 salariés qui dégagent un bénéfice net fiscal d’au moins 1 % de leur chiffre d’affaires pendant trois exercices consécutifs doivent mettre en place au moins un dispositif de partage de la valeur.
Participation, intéressement, abondement ou prime de partage de la valeur : tu choisis. Le cadre est détaillé par le ministère du Travail.
Traduction : dans une TPE de 12 personnes rentable, tu peux être obligé de faire quelque chose sans être obligé de faire de la participation. Et ce « quelque chose », il se choisit autant pour ton patrimoine que pour ta masse salariale.
La formule légale de calcul
La participation repose sur la réserve spéciale de participation (RSP), calculée ainsi :
RSP = ½ (B − 5 % C) × (S / V)
- B : le bénéfice net fiscal.
- C : les capitaux propres.
- S : les salaires bruts versés.
- V : la valeur ajoutée.
Deux idées à retenir. Le « 5 % C » rémunère d’abord le capital : tu ne partages que ce qui dépasse un rendement de 5 % de tes capitaux propres. Et le « ½ » signifie que la loi ne distribue que la moitié de ce surplus.
Un ordre de grandeur : bénéfice net 120 000 €, capitaux propres 300 000 €, salaires 520 000 €, valeur ajoutée 950 000 €. On obtient (120 000 − 15 000) / 2 = 52 500 €, multiplié par 520 000 / 950 000 (≈ 0,55), soit une RSP d’environ 28 900 €.
Deux plafonds s’appliquent : 20 % de la masse salariale brute au total, et 36 045 € par bénéficiaire en 2026, soit 75 % du PASS. Le détail officiel est sur la fiche participation.
Un accord peut prévoir une autre formule, à condition d’aboutir à un résultat au moins égal. En dessous de 50 salariés, une expérimentation autorise même une formule dérogatoire moins généreuse.
Ce que ça change pour toi
- Tu ne choisis pas le montant. Il tombe du bilan. Une bonne année coûte cher, une mauvaise ne coûte rien : c’est une charge variable, mais subie.
- Tu dois provisionner. La participation est déductible de ton résultat et se verse au plus tard le dernier jour du 5e mois suivant la clôture. Une RSP oubliée, et le rattrapage arrive avec intérêts.
- Le coût social est maîtrisé… ou pas. Pas de cotisations, mais CSG/CRDS, et un forfait social de 20 % à partir de 50 salariés (exonéré en dessous).
- Tu ne peux pas en faire un outil de performance. Les critères de répartition sont encadrés, sans lien avec la performance individuelle. La participation récompense le résultat collectif, pas l’effort.
La question à te poser : « si je dois partager 30 000 € cette année, je préfère subir un mécanisme ou piloter un dispositif ? ». C’est tout le débat participation / intéressement.
Intéressement : la prime facultative qui motive
Ici, tu reprends la main. L’intéressement est ouvert à toute entreprise, quelle que soit sa taille, et c’est probablement l’outil le plus sous-utilisé des TPE rentables.
Pourquoi c’est plus souple?
Trois différences structurelles :
- Pas d’obligation liée au bénéfice. La formule peut reposer sur des objectifs de marge, de qualité, de délais, de sécurité. Le résultat est aléatoire, et c’est voulu par la loi.
- Un accord que tu maîtrises. L’accord d’intéressement dure de 1 à 5 ans. Dans une entreprise de moins de 50 salariés sans CSE ni délégué syndical, une décision unilatérale est possible, sous conditions. Tu peux aussi adhérer à un accord de branche ou utiliser le parcours « Mon intéressement clé en main » de l’Urssaf, qui sécurise les exonérations.
- Une enveloppe cible que tu fixes. Tu décides de viser 3 %, 5 % ou 8 % de ta masse salariale.
Un point de vocabulaire, parce qu’il génère beaucoup de confusion : une prime d’intéressement obligatoire, ça n’existe pas en tant que telle. L’intéressement reste facultatif quel que soit l’effectif.
Ce qui est devenu obligatoire depuis 2025 pour certaines entreprises de 11 à 49 salariés, c’est un dispositif de partage de la valeur, qui peut prendre quatre formes différentes.
Un calendrier à ne pas rater : l’accord doit être conclu avant le premier jour du 7e mois suivant sa prise d’effet. Sinon, tes primes d’intéressement sont traitées comme du salaire et tu perds les exonérations. Un accord signé en octobre pour un effet au 1er janvier est hors délai.
Les critères possibles
Un bon accord raconte une histoire : « si nous faisons progresser ceci, tout le monde y gagne. »
Quelques critères qui fonctionnent en TPE/PME :
- progression du résultat d’exploitation ou de la marge brute ;
- chiffre d’affaires, carnet de commandes, taux de transformation ;
- productivité, délais de livraison, taux de service ;
- qualité, taux de rebus, satisfaction client ;
- sécurité, absentéisme, accidentologie ;
- objectifs RSE ou d’impact (énergie, tri, mobilité).
La répartition entre bénéficiaires peut être uniforme, proportionnelle au salaire, proportionnelle au temps de présence, ou combiner plusieurs critères. Ce que tu ne peux pas faire : déguiser un complément de salaire ou un bonus discrétionnaire en intéressement.
Et c’est là que ça devient intéressant pour toi : si tu veux en bénéficier, il faut l’écrire noir sur blanc dans l’accord. Une clause de bénéficiaires, une règle de répartition objective, et ton nom dedans. Sinon, tu finances un dispositif dont tu es exclu. C’est l’erreur numéro un des dirigeants de PME.
Les plafonds 2026
Les primes d’intéressement sont encadrées, et les montants ont bougé au 1er janvier :
- 36 045 € par bénéficiaire et par an, soit 75 % du PASS de 48 060 € (contre 35 325 € en 2025).
- 20 % de la masse salariale brute pour l’ensemble des primes versées.
- Dirigeant non salarié : plafond spécifique, égal au salaire annuel le plus élevé versé dans l’entreprise l’année précédente. Sans salarié rémunéré, la porte est fermée.
- Conjoint collaborateur non rémunéré : 12 015 € maximum (25 % du PASS).
- Abondement de l’entreprise sur le PEE : exonération dans la limite de 8 % du PASS, soit 3 844 € par bénéficiaire en 2026.
Le tableau des 7 différences qui comptent
Mets ce tableau de côté, c’est celui que tu ressortiras en comité.
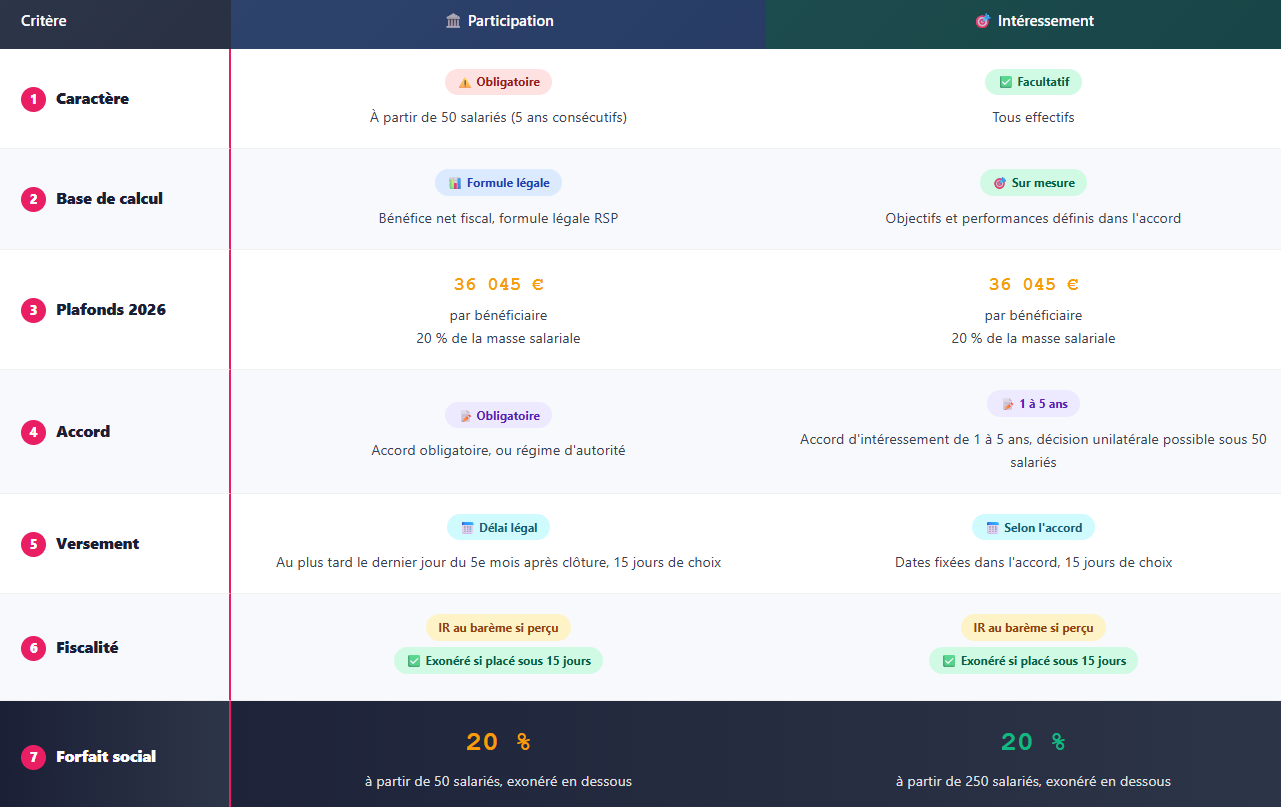
Trois lignes méritent un commentaire.
La ligne 3 cache une différence de nature. Même plafond, mais pas la même probabilité de l’atteindre : en participation, c’est le bilan qui décide ; en intéressement, c’est ta formule.
La ligne 5 est un piège de trésorerie. Versement et placement doivent intervenir au plus tard le dernier jour du 5e mois suivant la clôture, avec des intérêts de retard à la clé.
La ligne 7 est ton principal levier d’optimisation. En dessous de 50 salariés, la participation échappe au forfait social. En dessous de 250, l’intéressement aussi. Pour une PME, 100 € versés coûtent donc 100 € à l’entreprise. Compare avec 100 € de salaire. Le régime du forfait social vaut une lecture attentive.
Ce que le dirigeant peut vraiment en tirer
C’est la partie que personne n’écrit. Les guides d’épargne salariale s’adressent aux salariés ou aux DRH, rarement à celui qui signe et qui, très souvent, oublie de se compter dans le dispositif.
Le dirigeant est-il éligible
Oui, mais la réponse dépend de ton statut. Voici trois cas éventuels.
- Président de SAS/SASU, directeur général, gérant minoritaire, membre du directoire : tu es assimilé salarié, donc éligible, à condition que l’accord prévoie expressément de t’inclure. Avec un contrat de travail, tu es bénéficiaire comme les autres, plafond 36 045 €. Sans contrat de travail, l’accord peut s’inclure dans les entreprises de 1 à 249 salariés, avec un plafond spécifique.
- Gérant majoritaire de SARL, entrepreneur individuel, micro-entreprise : tu peux aussi en bénéficier. L’article L3312-3 du Code du travail permet au chef d’entreprise et au gérant de personne morale de bénéficier de l’intéressement et du PEE, dans les entreprises de 1 à 249 salariés, dès lors que l’accord prévoit expressément de les inclure.
- Entreprise dont le seul salarié est le dirigeant : pas d’accord d’intéressement possible. La règle est explicite et peu connue – l’entreprise dont l’effectif se limite à un salarié qui est aussi président, gérant ou directeur général ne peut pas signer un tel accord.
Donc la condition pratique, dans neuf cas sur dix : il te faut au moins un salarié en plus de toi, et une clause qui te nomme. Deux conditions simples, rarement réunies.
Le PEE en SASU unipersonnelle
Question fréquente, réponse honnête : dans une SASU sans salarié, tu ne peux pas créer un PEE pour toi seul.
Le PEE est un plan collectif. Il suppose un accord avec les salariés, un règlement, un teneur de compte. Sans bénéficiaire autre que toi, l’architecture n’existe pas. Et l’entreprise dont le seul salarié est le président ne peut pas conclure d’accord d’intéressement.
Ce que tu peux faire à la place, dans une SASU solo :
- ouvrir un PER individuel et déduire tes versements de ton revenu imposable ;
- utiliser un PEA ou une assurance-vie pour le capital financier ;
- structurer ta rémunération (salaire ou dividendes en SASU) et mobiliser le compte courant d’associé pour tes besoins de trésorerie ;
- investir en immobilier, directement ou via une SCI.
Dès que tu recrutes un premier salarié « vrai », la porte s’ouvre : accord d’intéressement, PEE, abondement. Et c’est souvent à ce moment qu’un dirigeant découvre qu’il peut capter une part de ses propres bénéfices avec 9,7 % de prélèvements sociaux au lieu d’un PFU à 31,4 %.
L’arbitrage percevoir ou placer
Pour un dirigeant éligible, la vraie question n’est pas « participation ou intéressement », mais « qu’est-ce que je fais de ma part ? ».
Trois questions à te poser, dans cet ordre :
- As-tu besoin de cash personnel cette année ? Si oui, perçois. Tu paieras l’IR, mais l’argent est là.
- Quel est ton taux marginal d’imposition ? À 41 % ou 45 %, placer devient mécaniquement très rentable : tu reportes l’IR, tu ne l’annules pas.
- L’entreprise peut-elle financer un abondement ? Si oui, chaque euro versé par la société s’ajoute à ton épargne en étant déductible de son résultat.
Et un point de lucidité : l’intéressement n’est pas un cadeau. Ce n’est pas non plus un salaire différé : il ne génère pas de droits retraite, il est bloqué cinq ans et il coûte de la trésorerie à l’entreprise. C’est un outil de réallocation, pas une baguette magique.
La fiscalité de bout en bout
On va suivre un euro, de la décision jusqu’à la sortie. C’est là que tout se joue.
Immédiat ou placé : le choix des 15 jours
Concrètement, tu reçois une fiche individuelle : « X euros vous sont attribués au titre de l’intéressement 2026. » Tu as 15 jours pour dire si tu veux percevoir ou placer.
- Tu ne réponds pas : les sommes sont placées par défaut sur le plan, lorsqu’il existe.
- Tu demandes le versement : la prime est imposable à l’IR, comme un salaire. C’est le fameux « prime d’intéressement imposable : oui ». La CSG/CRDS de 9,7 % est retenue dans tous les cas.
- Tu demandes le placement dans les 15 jours suivant l’annonce du montant : exonération d’IR dans la limite de 36 045 €. L’imposition est reportée, pas supprimée.
L’intéressement imposition, en résumé : soit tu paies maintenant au barème, soit tu paies plus tard, et seulement sur les gains. Voilà toute la fiscalité intéressement, en deux phrases.
Un détail que beaucoup ratent : ce choix se prépare aussi côté entreprise. Forfait social, déductibilité, abondement – tout doit être calibré avant l’accord, pas après le versement.
La sortie du PEE : ce que tu paies vraiment
Cinq ans. C’est le délai de blocage du PEE, sauf cas légaux de déblocage anticipé (mariage ou PACS, naissance ou adoption d’un 3e enfant, achat de la résidence principale, invalidité, décès du conjoint, rupture du contrat, surendettement…).
À la sortie, la mécanique est simple et souvent mal comprise :
- le capital est exonéré d’impôt sur le revenu ;
- les gains (plus-values, dividendes réinvestis) supportent les prélèvements sociaux, au taux applicable aux produits de placement, soit 18,6 % en 2026 après la hausse de la CSG ;
- tu n’as en principe pas d’IR à payer sur la sortie, les prélèvements étant retenus à la source par le teneur de compte.
Traduction : sur 10 000 € sortis d’un PEE dont 2 000 € de gains, tu ne paies pas 31,4 % comme sur un dividende. Tu paies environ 372 € de prélèvements sociaux. C’est ce différentiel qui fait du PEE un outil patrimonial, et pas seulement un avantage salarial.
Deux vigilances. D’abord les frais de tenue de compte : sur un encours modeste, ils peuvent manger l’essentiel du rendement, surtout sur des fonds maison chargés. Ensuite le choix des supports : un PEE investi en monétaire pendant dix ans n’a aucun intérêt patrimonial.
Variante retraite : les sommes peuvent aussi aller sur un plan d’épargne retraite d’entreprise. L’exonération d’IR à l’entrée se paie par une fiscalité à la sortie. À arbitrer selon ton horizon.
Cas pratique : les 6 000 € de Pierre, président de SAS
Pierre dirige une SAS de 8 salariés : masse salariale brute 520 000 €, bénéfice net 120 000 €. Son accord d’intéressement (4 % de la masse salariale, soit 20 800 €) lui attribue 6 000 €. Voici ce que devient cette somme selon la voie choisie.
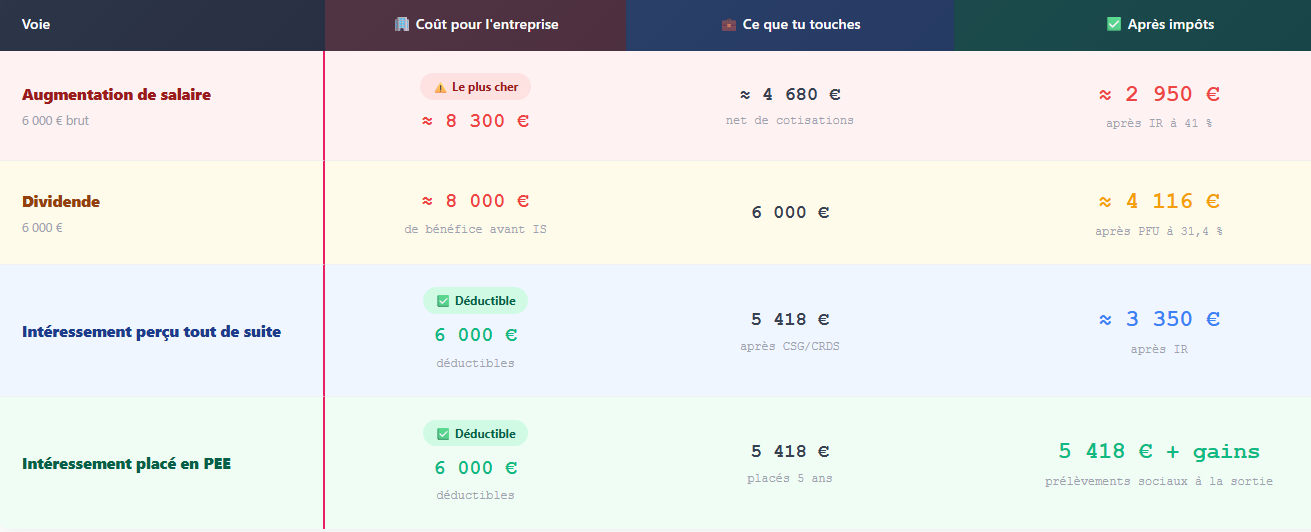
Lecture : pour un coût moindre pour l’entreprise, l’intéressement placé laisse environ 5 400 € de capital à Pierre, contre moins de 3 000 € pour une augmentation équivalente. L’écart se creuse encore si la société ajoute un abondement, déductible de son résultat. L’intéressement vient en plus du salaire : il ne peut jamais le remplacer.
Chiffres indicatifs, hors CSG déductible, hors abondement, à recalculer selon ta situation.
L’angle patrimonial et transmission
Un PEE, ce n’est pas un « avantage social ». C’est un étage de ton patrimoine, souvent le seul capital que tu construis avec de l’argent pas encore imposé.
Trois usages concrets :
- Le coussin de sécurité. Un capital disponible à cinq ans, mobilisable pour un apport immobilier, une réallocation vers du locatif, ou une année sans dividende.
- Le financement d’une transmission. Un capital déjà fiscalisé à faible coût est plus facile à donner, ou à mobiliser pour accompagner une donation avant cession.
- La sortie progressive. À l’approche de la cession, ce capital vit hors de la valorisation de l’entreprise : il ne se négocie pas, il t’appartient.
Et un point que presque personne ne souligne : un PEE n’a pas de clause bénéficiaire. Contrairement à l’assurance-vie, tu ne désignes personne. Au décès, les sommes entrent dans ta succession et ce sont tes héritiers qui demandent le déblocage. Bonne nouvelle : les plus-values restent exonérées d’impôt sur le revenu si la demande est faite dans les 6 mois, seuls les prélèvements sociaux de 18,6 % s’appliquent.
Si tu veux qu’on regarde ce que ton dispositif produit réellement, envoie-moi ton effectif, ta masse salariale et l’enveloppe visée. On calcule trois scénarios, et tu décides.
Les 3 erreurs qui coûtent cher
- Signer un accord sans s’y nommer. Tu finances un dispositif collectif, tu en portes le coût, et tu n’en bénéficies pas. C’est fréquent chez les dirigeants non salariés, qui ignorent que l’accord peut les inclure. Une clause suffit.
- Laisser filer les 15 jours. Sans réponse, les sommes partent en placement par défaut. Sur 6 000 €, l’écart entre percevoir et placer se chiffre en milliers d’euros sur cinq ans. Et cela vaut aussi pour tes salariés : un dispositif mal expliqué produit du mécontentement, pas de la motivation.
- Rater le calendrier ou la conformité. Un accord conclu après le 7e mois suivant sa prise d’effet fait perdre les exonérations sur la période. Un accord non conforme expose à une demande de modification de l’Urssaf dans les trois mois, puis à un rappel de cotisations. Et une RSP oubliée se rattrape avec intérêts.
Le fil rouge de ces trois erreurs : personne ne pilote. Un accord d’intéressement se décide à trois – le dirigeant, l’expert-comptable, le conseil en gestion de patrimoine. Pas seulement le premier.

J’aide les contribuables à arrêter de subir leur patrimoine.
Fiscalité • Immobilier • Placements • Transmission
Une stratégie claire. Une direction assumée.
↓ Faisons le point sur ton patrimoine