Peut-on vraiment refuser un héritage ?
Oui. Nul n’est tenu d’accepter une succession qui lui est échue. C’est un droit et on l’appelle renoncer à la succession.
Mais ce n’est pas un simple refus verbal. La renonciation doit être expresse : c’est un acte formel, fait devant le tribunal ou devant un notaire.
Ses effets sont forts. Dès le décès, tu es appelé à la succession : tu es héritier tant que tu n’as pas choisi. Si tu renonces, la loi efface ce statut après coup, comme si tu n’avais jamais été héritier. Concrètement, tu ne reçois rien et tu ne paies aucune dette de la succession.
Un point souvent oublié : l’option vaut pour la totalité de la succession. Tu ne peux pas refuser les dettes et garder seulement la maison. Si une maison est en jeu avec tes frères et sœurs, lis aussi
Quelles sont les trois options ?
Le Code civil prévoit trois choix : accepter purement et simplement, renoncer, ou accepter à concurrence de l’actif net.
Deux mots à connaître. L’actif, c’est ce que le défunt possède. Le passif, c’est ce qu’il doit. L’actif net, c’est l’actif moins le passif.
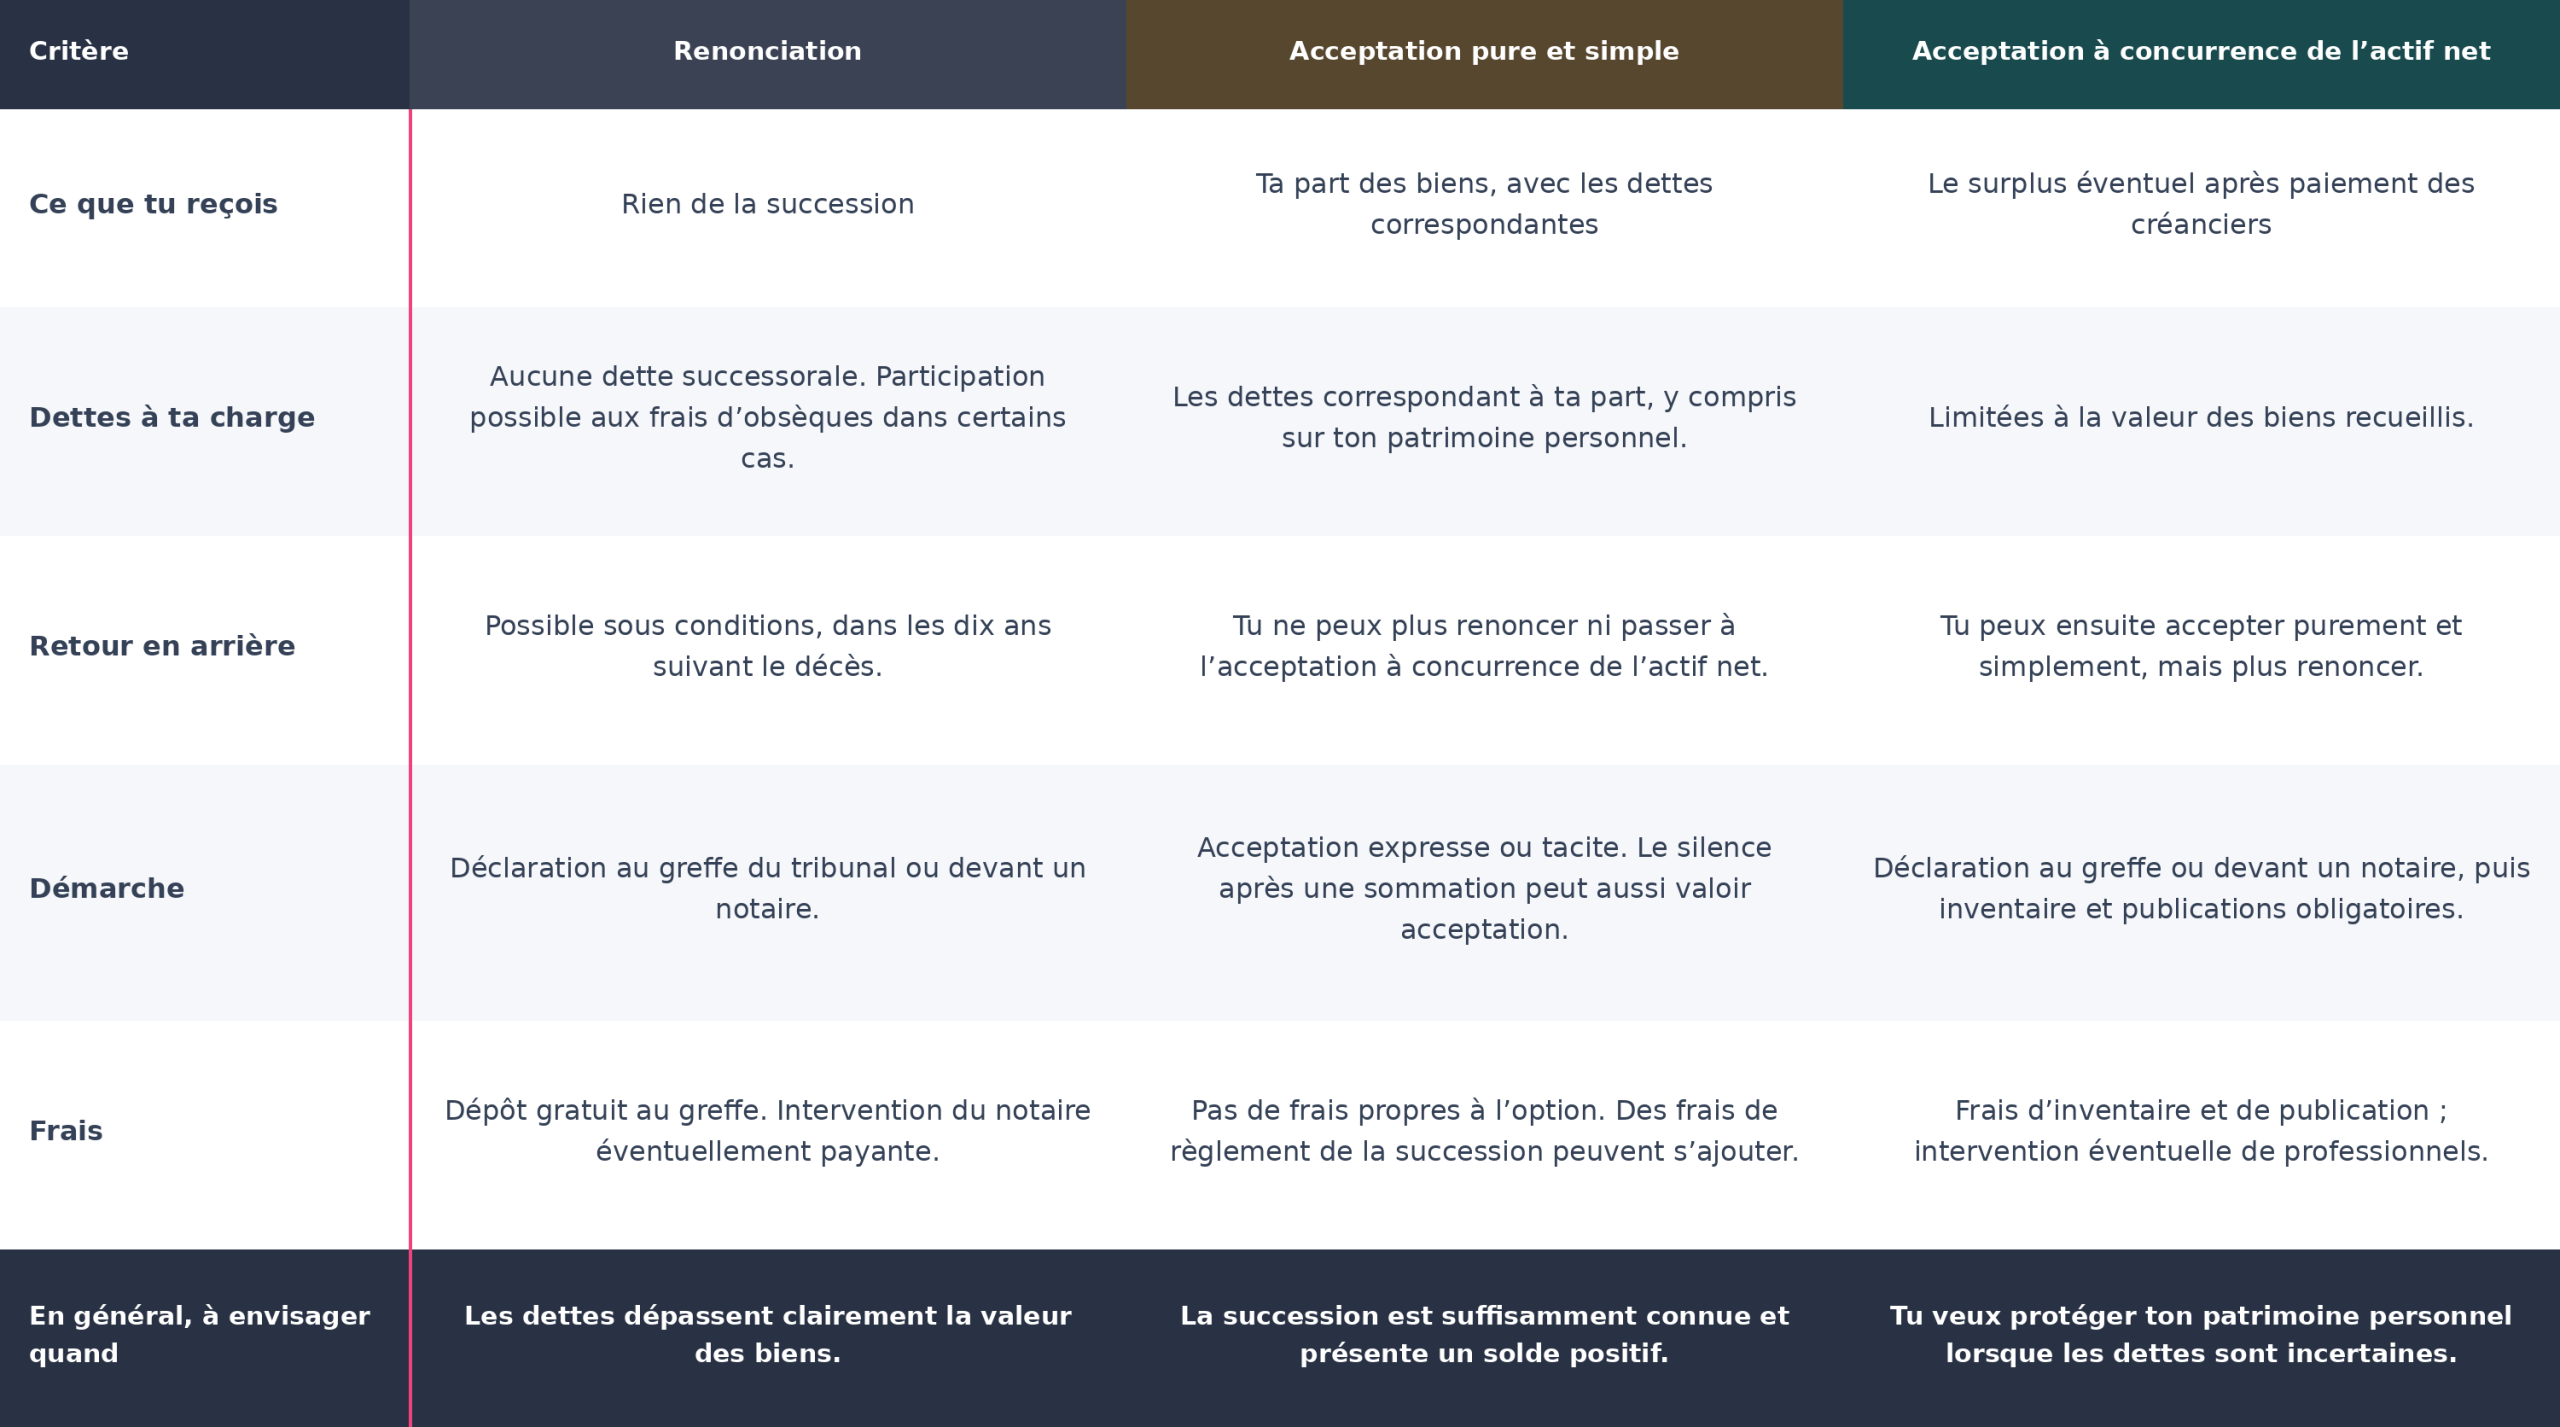
Voici les trois options côte à côte.
Un détail utile : le capital d’une assurance-vie dont tu es bénéficiaire ne fait en principe pas partie de la succession. Tu peux donc le recevoir même si tu renonces. On l’explique dans assurance-vie et succession.
Ce que personne ne te dit sur la renonciation
Les sites juridiques décrivent la loi. Voici ce qu’ils expliquent rarement.
- Renoncer n’est pas toujours la bonne option. Si les biens valent plus que les dettes, renoncer te fait perdre ta part pour rien. La renonciation protège quand la succession est déficitaire. Pas avant d’avoir regardé les chiffres.
- L’acceptation à concurrence de l’actif net est la grande oubliée. Elle te permet de ne pas payer les dettes qui dépassent la valeur des biens du défunt. Elle protège donc ton patrimoine quand tu ne sais pas ce que contient la succession. Mais elle a un prix : des formalités et des délais à respecter, et un rôle de gestionnaire vis-à-vis des créanciers. Si les formalités ne sont pas respectées, elle est requalifiée en acceptation pure et simple. Et si tu veux garder un bien, tu dois verser aux créanciers sa valeur fixée dans l’inventaire.
- Certains gestes peuvent valoir acceptation. Utiliser un bien du défunt, encaisser un loyer ou vider entièrement le logement peut être interprété comme une acceptation. À l’inverse, payer les frais funéraires, les impôts du défunt ou des loyers urgents ne vaut pas acceptation. Fais la différence avant d’agir.
- La renonciation n’est pas toujours définitive. Tu peux revenir sur ta renonciation pendant dix ans, tant qu’aucun autre héritier n’a accepté la succession. Mais ce retour vaut alors acceptation pure et simple. À l’inverse, l’acceptation pure et simple est irréversible : on ne peut plus renoncer, ni accepter à concurrence de l’actif net.
- Renoncer ne protège pas toujours tes enfants. Depuis 2007, les enfants d’un renonçant peuvent venir à sa place, par représentation. Ils peuvent donc se retrouver face aux mêmes dettes, et devoir renoncer à leur tour. Quand la succession est positive, la représentation peut au contraire faire passer ta part directement à eux. Pour transmettre de ton vivant, regarde la donation de son vivant.
- Renoncer ne te dispense pas des frais d’obsèques. Si la succession ne peut pas les payer, un enfant doit y contribuer à proportion de ses ressources, même s’il a renoncé.
Tu hésites entre renoncer et accepter ? C’est exactement le genre de décision qui mérite d’être posée à voix haute. Un rendez-vous Boussole sert à y voir clair. Réserver un rendez-vous
Quel est le délai pour renoncer ?
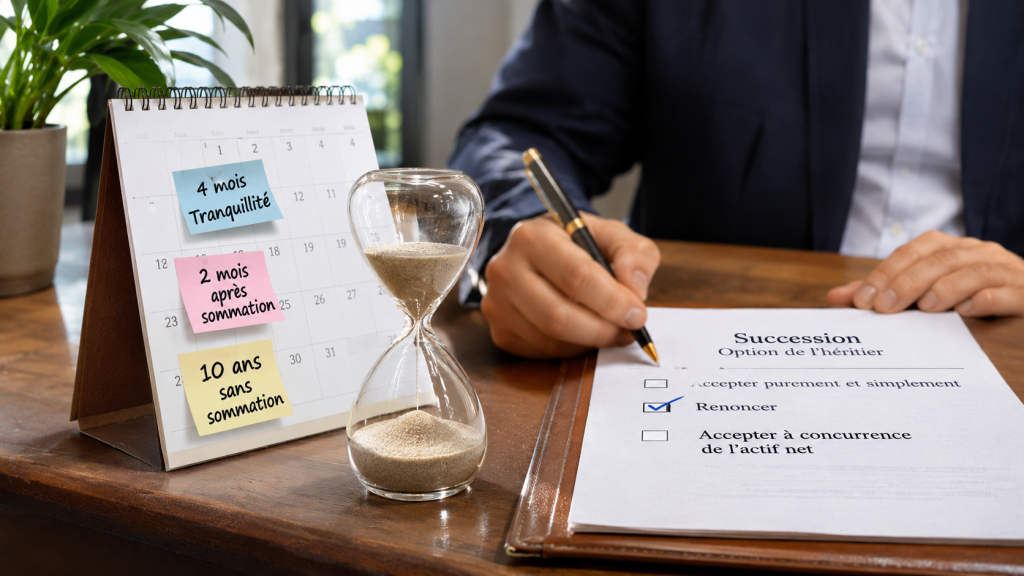
Il n’y a pas un délai, mais trois étapes.
Les quatre premiers mois : tranquillité. Un héritier ne peut pas être contraint de choisir avant quatre mois à compter du décès. Tu peux décider avant, mais rien ne t’y oblige.
Après quatre mois : la sommation. Un créancier, un cohéritier ou l’État peut te sommer, par acte d’huissier, de te décider. Tu as alors deux mois. Tu peux demander au juge un délai supplémentaire. Sans réponse, tu es considéré comme ayant accepté purement et simplement la succession.
Sans sommation : dix ans. La faculté d’option se prescrit par dix ans, et l’héritier qui n’a pas pris parti est réputé renonçant.
Une règle simple : ne laisse jamais une sommation sans réponse. Même pour renoncer, il faut répondre.
Dans une famille recomposée, plusieurs héritiers n’ont pas toujours les mêmes intérêts, et un cohéritier peut t’adresser cette sommation.
Comment renoncer concrètement ?
La démarche est plus simple qu’on ne le croit.
- Où ? Tu envoies une déclaration de renonciation au tribunal du lieu d’ouverture de la succession, ou tu la fais devant un notaire.
Quel document ? Pour une personne majeure, utilise le formulaire Cerfa n° 15828*05, disponible sur Service Public. La notice n° 52224#07 t’aide à le remplir et précise les justificatifs à joindre.
- Quelles pièces ? Une copie intégrale de l’acte de décès, ton acte de naissance et une pièce d’identité.
- Combien ? La démarche se fait sans taxe, avec des frais administratifs réduits. Si tu passes par un notaire, ses honoraires s’ajoutent.
- Un héritier mineur ? Les parents doivent d’abord demander l’autorisation du juge avec le Cerfa n° 15811*03. Après l’autorisation, la déclaration de renonciation reste à effectuer. Si l’enfant est sous tutelle, l’autorisation relève du conseil de famille. Pour un majeur protégé, les formalités dépendent de la mesure de protection : vérifie la procédure applicable avec le notaire.
Après la renonciation, tu n’as plus à déposer de déclaration de succession.
Avant de signer, liste l’actif et le passif. Si tu doutes des chiffres, fais-toi aider par un notaire.
Cas type : un héritage de 40 000 € et 65 000 € de dettes
Voici deux situations fictives. Les montants sont arrondis et servent à illustrer la mécanique, pas à donner un conseil. Les frais d’obsèques et les honoraires ne sont pas comptés.
Situation 1 : les dettes dépassent clairement l’actif.
Tu es héritier unique. Le défunt laisse un appartement de 40 000 € et 65 000 € de dettes.
- Renonciation : tu ne reçois rien et tu ne dois rien.
- Acceptation pure et simple : tu reçois 40 000 € et tu dois 65 000 €. Tu paies donc 25 000 € de ta poche.
- Acceptation à concurrence de l’actif net : les 40 000 € servent à payer les créanciers. Tu ne dois rien de plus, mais tu ne reçois rien non plus, et tu fais un inventaire.
Ici, la renonciation et l’acceptation à concurrence te protègent. La renonciation est la plus simple.
Situation 2 : tu ne connais pas encore les dettes
Le défunt laisse un appartement de 150 000 €. Les dettes se situeront entre 80 000 € et 200 000 €, personne ne sait encore où.
- Renonciation : tu perds jusqu’à 70 000 € si les dettes sont de 80 000 €.
- Acceptation pure et simple : si les dettes sont de 80 000 €, tu reçois 70 000 €. Si elles sont de 200 000 €, tu paies 50 000 € de ta poche.
- Acceptation à concurrence de l’actif net : si les dettes sont de 80 000 €, tu reçois 70 000 €. Si elles sont de 200 000 €, tu ne reçois rien et tu ne dois rien de plus. Tu ne peux pas perdre d’argent.
Ici, c’est l’acceptation à concurrence de l’actif net qui te protège le mieux.
La règle à retenir : renonce quand les dettes sont certaines et plus fortes que l’actif, accepte quand l’actif est clairement plus fort, et passe par l’acceptation à concurrence quand tu doutes.

J’aide les contribuables à arrêter de subir leur patrimoine.
Fiscalité • Immobilier • Placements • Transmission
Une stratégie claire. Une direction assumée.
↓ Faisons le point sur ton patrimoine