Tu vends ton entreprise. La valorisation est là. Mais avant de toucher quoi que ce soit, une question s’impose : combien l’État va-t-il prendre ?
Sur une plus-value de 2 000 000 €, la flat tax à 31,4 % représente 628 000 € d’impôt dû immédiatement. Soit un tiers de ce que tu as mis des années à construire, qui part avant même que tu n’aies décidé ce que tu veux faire avec l’argent.
L’apport-cession (article 150-0 B ter) apporte une réponse précise : il ne s’agit pas d’une exonération fiscale, mais d’un report d’imposition. La note fiscale ne s’évapore pas, elle reste simplement en attente et peut être différée indéfiniment si les fonds sont réinvestis dans les règles de l’art.
Dans cet article, on décortique le mécanisme, les conditions mises à jour par la LFI 2026, et les 5 questions opérationnelles que personne ne pose, mais qui décident souvent du succès ou de l’échec du montage.
⚠️ Contenu pédagogique. Pas de conseil fiscal personnalisé. Ce dispositif est complexe. Fais-toi accompagner par un conseiller en gestion de patrimoine (CGP) agréé et un avocat fiscaliste.
L’apport-cession en 30 secondes
Tu apportes tes titres à une holding que tu contrôles. La holding revend. La plus-value est mise en report d’imposition, tu ne paies rien immédiatement. La holding réinvestit le produit de cession. Tant que tu respectes les règles, l’impôt reste en suspens.
C’est la mécanique. Simple à expliquer, exigeante à exécuter.
Ce que ça change pour toi
Sans apport-cession : tu cèdes, tu paies, il te reste environ 68 % du prix de vente.
Avec apport-cession : tu cèdes, tu ne paies pas immédiatement, et 100 % du produit de cession travaille dans ta holding à condition de réinvestir 70 % dans des actifs éligibles dans les 3 ans.
La différence de capital disponible pour réinvestir peut atteindre plusieurs centaines de milliers d’euros dès la première année.
Le mécanisme étape par étape
L’apport des titres à la holding
Avant la cession, tu crées une holding soumise à l’IS (Impôt sur les Sociétés) si elle n’existe pas déjà. Tu lui apportes tes titres. Cet apport déclenche en principe l’imposition de la plus-value latente.
Mais l’article 150-0 B ter du CGI (Code Général des Impôts) prévoit un report obligatoire de cette imposition. La plus-value est calculée, constatée, mais non imposée elle est mise en report jusqu’à un événement ultérieur.
Pour comprendre la structure juridique d’une holding : le holding, pas que pour les riches.
Le report d’imposition : ce qui est réellement différé
Le report porte sur la plus-value d’apport la différence entre la valeur des titres apportés à la holding et leur prix d’acquisition initial.
Ce report n’est pas définitif par défaut. Il peut être remis en cause et l’impôt devient exigible dans plusieurs cas :
- La holding cède les titres dans les 3 ans suivant l’apport sans respecter les conditions de remploi
- Tu cèdes tes parts dans la holding
- Tu donnes tes parts dans la holding (sauf règles spécifiques de purge)
- La holding est dissoute
Le schéma des 3 temps (apport → cession → remploi)
Temps 1 — L’apport : tu transfères tes titres à la holding. Plus-value mise en report.
Temps 2 — La cession : la holding vend les titres à l’acquéreur. Elle encaisse le produit. Si cette cession intervient moins de 3 ans après l’apport, l’obligation de remploi s’applique.
Temps 3 — Le remploi : la holding réinvestit 70 % du produit de cession dans des actifs éligibles dans les 3 ans suivant la cession. Elle conserve ces actifs 5 ans. Le report est maintenu.
La soulte : le plafond de 10 % à ne pas franchir
Lors de l’apport, l’acquéreur peut parfois verser une soulte (complément en numéraire) en plus des titres de la holding. Ce montant est imposable immédiatement. Il est plafonné à 10 % de la valeur nominale des titres reçus au-delà, la totalité de l’opération peut être requalifiée et le report refusé.
Les conditions à respecter (version LFI 2026)
⚠️ Ces règles s’appliquent aux cessions réalisées à compter du 21 février 2026. Les opérations antérieures restent soumises aux conditions précédentes (60 % / 2 ans / 1 an).
Le seuil de remploi : 70 % du produit de cession
Pour 1 M€ de vente, il faut réinvestir au moins 700 000 €. Ce seuil est apprécié sur le produit brut de cession pas sur la plus-value, pas sur le net après IS. Hagnere-patrimoine
La holding peut étaler ses investissements sur la période des 3 ans, elle n’a pas à tout investir d’un coup. Ce qui compte, c’est qu’au terme des 3 ans, le seuil cumulé de 70 % soit atteint.
Le délai : 3 ans pour réinvestir
Le délai pour réaliser les investissements passe de 24 mois à 36 mois. Ce délai supplémentaire permet une sélection plus rigoureuse des cibles d’investissement notamment en cas de processus d’acquisition longs (due diligence, négociations, closing). ODDO BHF
⚠️ Un jour de retard sur ce délai suffit à faire tomber le report. La rigueur sur le calendrier est non négociable.
La conservation : 5 ans
Les actifs ou participations acquis par la holding dans le cadre du remploi doivent être conservés pendant au moins 5 ans. Le délai de 5 ans se compte à partir de la date d’acquisition ou de souscription de chaque investissement.
C’est une contrainte significative. Une société acquise en remploi en 2027 devra être conservée jusqu’en 2032 minimum même si une opportunité de cession se présente avant.
Ce qui est éligible au remploi et ce qui ne l’est plus
✅ Éligibles :
- Souscription au capital de PME (Petites et Moyennes Entreprises) non cotées
- Acquisition de titres de sociétés exerçant une activité économique éligible
- Investissements via des fonds (FCPR, FPCI, FCPI, FIP) sous conditions
- Financement de l’activité d’une société dans laquelle la holding prend une participation
❌ Exclus depuis la LFI 2026 :
- Activités financières, bancaires, d’assurance, d’immobilier (section L du NAF / promotion), ainsi que des activités à revenus garantis RYDGE Conseil
- L’immobilier locatif même via des SCPI ou des SCI
- Les placements financiers (comptes titres, assurance-vie, livrets)
L’obligation de conservation des titres apportés
La réforme concerne uniquement les apports de moins de 3 ans, avec remploi obligatoire à 70 %, calendrier de 3 ans et conservation minimale de 5 ans. Les apports de plus de 3 ans restent libres de remploi et sécurisent le report d’imposition.
C’est un point stratégique souvent négligé : si tu apportes tes titres à une holding et que la holding attend plus de 3 ans avant de les céder, les obligations de remploi ne s’appliquent pas. Le report est maintenu sans condition. D’où l’importance de planifier l’opération suffisamment en avance.
Pour comprendre comment le choix fiscal de la holding interagit avec ce dispositif : IS ou IR : le choix fiscal.
Ce que personne ne te dit : les 5 questions opérationnelles
C’est la section qui fait la différence. Aucun guide concurrentiel ne répond à ces questions pourtant ce sont celles que posent tous les dirigeants en phase de cession.
Combien coûte réellement la holding, et en combien de temps ?
La création d’une holding SAS ou SASU coûte entre 1 500 et 3 000 € de frais juridiques. L’apport de titres nécessite l’intervention d’un commissaire aux apports si la valeur dépasse 30 000 € comptez 2 000 à 5 000 €.
La gestion courante (comptabilité, déclarations fiscales, secrétariat juridique) représente 3 000 à 8 000 €/an selon la complexité. Ce coût est déductible de l’IS de la holding.
Le délai de création de la holding avant la cession est un point critique. L’idéal est de disposer de 6 mois minimum entre la création de la holding et la signature du protocole de cession. En urgence, certains montages peuvent être réalisés en quelques semaines mais ils exposent à un risque de requalification en abus de droit si la holding est manifestement créée dans le seul but d’éviter l’impôt.
Faut-il apporter 100 % ou seulement une partie de ses titres ?
L’apport partiel est possible. Tu peux n’apporter qu’une fraction de tes titres les 30 % restants peuvent être cédés directement, soumis à la flat tax.
Cette stratégie peut être intéressante si tu as besoin d’une disponibilité immédiate de cash net d’impôt pour un projet personnel, une résidence principale, une sécurité de trésorerie personnelle. Elle réduit le montant en report, et donc les obligations de remploi.
En revanche, le planifier à l’avance est indispensable. Une fois le protocole signé, la marge de manœuvre est très limitée.
Comment financer son train de vie pendant les 3 ans de remploi ?
C’est la question la plus pratique et la plus souvent esquivée.
Le produit de cession est dans la holding. Tu ne peux pas y accéder directement sans conséquence fiscale. Les options sont :
Option 1 — Se verser un salaire de la holding. Soumis aux charges sociales. Coûteux mais sécurisant pour les droits sociaux. Cf. salaire ou dividendes en SASU.
Option 2 — Se verser des dividendes. Ces dividendes sont prélevés sur la trésorerie non soumise à remploi — les 30 % restants après le seuil de 70 %. Soumis à la flat tax de 31,4 %.
Option 3 — Emprunter à titre personnel. On y revient ci-dessous.
Option 4 — Utiliser une épargne personnelle préexistante. La solution la plus simple — si elle existe.
L’erreur classique : prévoir un train de vie élevé mais ne pas anticiper la source de financement. Résultat : on prélève des dividendes sur la part qui devrait être réinvestie, le seuil de 70 % n’est plus atteint, le report tombe.
Le complément de prix (earn-out) : comment il est traité
Un earn-out (complément de prix conditionnel versé après la cession en fonction de performances futures) pose une difficulté spécifique dans le cadre du 150-0 B ter.
Il est imposable à la flat tax l’année de son versement effectif, pas l’année de la cession. Il n’entre pas dans le report d’imposition initial. Et il ne compte pas dans l’assiette du remploi.
Si ton deal comprend un earn-out significatif, la structuration doit l’intégrer dès le départ notamment pour anticiper la trésorerie nécessaire au paiement de l’impôt sur cette fraction.
Peut-on emprunter en nantissant les titres de la holding ?
Oui et c’est souvent la solution pour financer le train de vie personnel sans toucher au produit de cession.
La holding détient des titres ou des actifs. Tu empruntes à titre personnel en nantissant tes parts dans la holding. Les fonds empruntés arrivent sur ton compte personnel sans fiscalité immédiate.
⚠️ Deux conditions à respecter :
- Le nantissement ne doit pas constituer un acte de disposition des titres (qui ferait tomber le report)
- L’emprunt est à rembourser avec des intérêts. Si les actifs de la holding sous-performent, la mécanique peut se retourner
C’est un montage qui existe et qui fonctionne à condition d’être parfaitement documenté avec un conseil spécialisé.
Cas pratique chiffré
Profil : dirigeant de SAS, 52 ans, vend son entreprise de conseil en informatique. Prix de cession : 2 000 000 €. Prix d’acquisition des titres : 200 000 €. Plus-value brute : 1 800 000 €.
Le scénario sans apport-cession : l’impôt immédiat
- Plus-value imposable : 1 800 000 €
- Flat tax à 31,4 % : 565 200 €
- Capital net disponible après impôt : 1 434 800 €
Ce capital est disponible immédiatement pour réinvestir. Mais c’est 565 000 € qui ne travaillent plus jamais pour lui.
Le scénario avec apport-cession : le report et le remploi
- Apport des titres à la holding avant la cession
- Holding cède pour 2 000 000 €, impôt mis en report
- Holding doit réinvestir 70 % = 1 400 000 € dans les 3 ans
- 30 % non soumis à remploi : 600 000 € disponibles en trésorerie dans la holding
Sur les 600 000 € disponibles dans la holding, le dirigeant peut se verser des dividendes. Flat tax 31,4 % sur les dividendes : ~188 400 €. Revenus nets perçus : ~411 600 €.
Capital réinvesti et travaillant : 1 400 000 € contre 1 434 800 € dans le scénario sans report.
Le tableau comparatif du capital net à la sortie
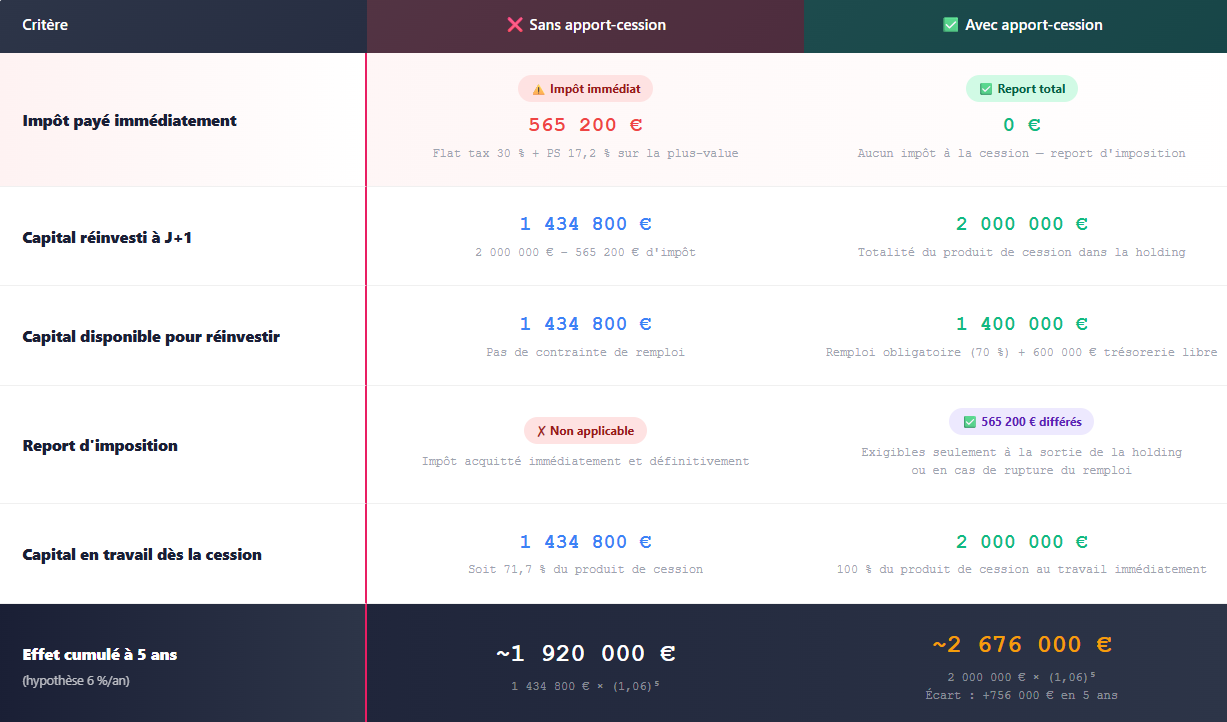
Simulation illustrative à titre pédagogique. Les résultats réels dépendent des conditions d’investissement et de la fiscalité applicable à la sortie du report.
Sur 5 ans, la différence de capital en travail produit environ 756 000 € supplémentaires — bien au-delà de l’impôt différé de 565 200 €.
💬 Cas client anonymisé
Un dirigeant de SARL dans les services aux entreprises, 49 ans, CA de 3 M€, valorisation de 1,5 M€. Il avait passé deux ans à négocier sa cession en voulant tout gérer seul pour éviter les frais de conseil.
Au dernier moment, un avocat fiscaliste lui a signalé qu’il pouvait créer une holding avant la signature. En 6 semaines, la holding a été constituée, les titres apportés, la cession signée avec la holding comme cédant.
Résultat : 360 000 € d’impôt différés. 1 500 000 € en trésorerie holding à réinvestir. Et un train de vie financé par emprunt personnel nanti sur ses parts dans la holding sans toucher au produit de cession.
Le coût total du montage : 12 000 € de frais juridiques et comptables. Retour sur investissement : immédiat.
Les 3 erreurs qui font tomber le régime
Erreur 1 : ne pas atteindre le seuil de 70 % à la date limite
Un seul euro manquant à la date d’échéance suffit à remettre en cause le report sur la totalité. Pas de tolérance, pas de rattrapage possible. La holding doit suivre rigoureusement l’avancement du remploi trimestriellement.
Erreur 2 : investir dans un actif non éligible
L’immobilier locatif (via SCI, SCPI ou en direct) n’est plus éligible au remploi depuis la LFI 2026. Beaucoup de dirigeants anticipent d’investir dans la pierre avec le produit de cession. Cette stratégie est incompatible avec le maintien du report.
Erreur 3 : céder les actifs de remploi avant 5 ans
Si la holding doit vendre un actif acquis en remploi avant les 5 ans de conservation (rachat forcé, liquidation judiciaire du partenaire, clause de sortie) le report peut tomber sur la fraction correspondante.
Apport-cession et transmission
L’articulation avec le régime Dutreil
Le Pacte Dutreil permet de transmettre des titres d’entreprise avec un abattement de 75 % sur la valeur taxable, sous conditions d’engagement de conservation et de direction. Il peut s’articuler avec l’apport-cession, mais les deux mécanismes ont des contraintes propres qui peuvent entrer en conflit.
La LFI 2026 a par ailleurs modifié le Dutreil notamment en portant l’engagement individuel de conservation à 6 ans. Toute stratégie combinée doit être validée par un spécialiste fiscal avant exécution.
La purge du report en cas de donation
Si tu donnes tes parts dans la holding à tes enfants, le report d’imposition n’est pas immédiatement exigible il est transmis aux donataires. C’est ce qu’on appelle la « purge » du report par donation.
En cas de donation, les délais d’interdiction de cession pour le donataire passent de 5 à 6 ans (réinvestissement direct) et de 10 à 11 ans (réinvestissement indirect). Si le donataire respecte ces délais avant de céder, le report est définitivement purgé et l’impôt ne sera jamais payé. RYDGE Conseil
Pour comprendre comment intégrer cette dimension dans une stratégie globale : donation de son vivant.
Anticiper la sortie : ce qui se passe au terme des 5 ans
Au terme des 5 ans de conservation, la holding peut céder les actifs acquis en remploi. La plus-value réalisée par la holding sera imposée à l’IS dans les conditions de droit commun pas au taux de la flat tax personnelle.
Quand la holding cède les actifs acquis en remploi au terme des 5 ans, la plus-value réalisée est imposée à l’IS dans les conditions de droit commun. Deux régimes distincts s’appliquent selon la nature des actifs cédés.
Régime général : taux de droit commun
La plus-value est intégrée au résultat imposable de la holding et taxée au taux normal de l’IS : 15 % jusqu’à 42 500 € de bénéfice, puis 25 % au-delà.
Exemple : la holding a acquis en remploi des parts d’une PME pour 700 000 €. Elle les revend 1 200 000 € après 5 ans. Plus-value : 500 000 €. IS dû : 42 500 € × 15 % + 457 500 € × 25 % = 6 375 € + 114 375 € = 120 750 €. Taux effectif : 24,15 %.
Régime des plus-values à long terme : niche Copé
Si les actifs cédés sont des titres de participation détenus depuis plus de 2 ans, la holding bénéficie d’une quasi-exonération. Seule une quote-part de frais et charges de 12 % est réintégrée au résultat imposable. Taux effectif : 12 % × 25 % = 3 % seulement.
Même exemple avec le régime Copé : 500 000 € × 12 % × 25 % = 15 000 € d’IS. Contre 120 750 € en régime général. L’écart est massif et c’est précisément pourquoi la nature des actifs acquis en remploi est une décision stratégique, pas seulement fiscale.
La question que tout le monde se pose à ce stade : le report durera combien de temps ? Et quand l’impôt est-il finalement dû ?
Il existe trois situations dans lesquelles le report prend fin et l’impôt devient exigible.
Première situation — Tu cèdes tes parts dans la holding. L’impôt sur la plus-value initiale est immédiatement dû, s’ajoutant à la plus-value réalisée sur la cession des parts.
Deuxième situation — Tu décèdes. Le report est en principe maintenu et transmis à tes héritiers. L’impôt n’est pas exigible au décès lui-même.
Troisième situation — Tu donnes tes parts à tes enfants. C’est la voie royale. Si le donataire conserve les titres pendant 6 ans minimum (11 ans pour les fonds), le report est définitivement purgé. L’impôt ne sera jamais payé. C’est le scénario qui transforme un simple report en exonération définitive.
En pratique, la plupart des stratégies bien construites visent ce troisième scénario : reporter aujourd’hui, transmettre demain, purger définitivement.
Ce qu’il faut retenir
- ✅ L’apport-cession 150-0 B ter permet de différer l’impôt sur la plus-value de cession. Pas une exonération, un report. L’impôt reste dû, mais il peut être indéfiniment différé si les conditions sont respectées.
- ✅ Depuis le 21 février 2026, les règles sont plus exigeantes : 70 % du produit à réinvestir (contre 60 %), sous 3 ans (contre 2), avec une conservation de 5 ans (contre 1).
- ✅ L’immobilier locatif n’est plus éligible au remploi. C’est l’un des changements les plus impactants de la LFI 2026, il remet en cause de nombreuses stratégies habituelles.
- ✅ Le financement du train de vie pendant les 3 ans de remploi doit être anticipé. La holding ne peut pas tout distribuer sans remettre en cause l’obligation de réinvestissement.
- ✅ Plus on anticipe, mieux c’est. Un apport réalisé plus de 3 ans avant la cession supprime l’obligation de remploi. C’est la meilleure façon de sécuriser le dispositif et elle se planifie des années à l’avance.
DISCUTONS DE VOTRE PROJET — si tu envisages une cession dans les 3 à 5 prochaines années, c’est maintenant qu’on structure le calendrier. Prendre un rendez-vous
⚠️ Les informations présentées sont vérifiées au moment de la rédaction et susceptibles d’évoluer. Ce dispositif est complexe, fais-toi accompagner par un avocat fiscaliste et un CGP agréé avant toute décision. Ces informations ne constituent pas un conseil personnalisé.
Sources : Légifrance — article 150-0 B ter du CGI · BOFiP du 10 août 2026 · LFI 2026 article 11 · impots.gouv.fr

J’aide les contribuables à arrêter de subir leur patrimoine.
Fiscalité • Immobilier • Placements • Transmission
Une stratégie claire. Une direction assumée.
↓ Faisons le point sur ton patrimoine