
Tu diriges une SASU. L’entreprise tourne. Et tu te poses la même question que la plupart des dirigeants : salaire ou dividendes ?
La plupart des réponses que tu trouveras en ligne te disent combien tu paies d’impôt cette année. C’est utile mais c’est incomplet.
La vraie question, c’est : quel choix te rend plus riche dans 20 ans ?
Sur cet horizon, le calcul n’est pas du tout le même.
⚠️ Contenu pédagogique. Pas de conseil fiscal personnalisé. Ta situation mérite un calcul individualisé — consulte un conseiller en gestion de patrimoine agréé.
Salaire ou dividendes : la réponse en 30 secondes
Si tu as besoin de trésorerie immédiate
Privilégie le salaire. Il est mensuel, prévisible, et génère des droits sociaux. Le dividende ne peut être versé qu’une fois par an, après approbation des comptes.
Si tu construis du patrimoine sur 20 ans
Le mixte est presque toujours plus efficace. Le salaire construit tes droits retraite et ta capacité d’emprunt. Le dividende comprime la fiscalité sur les bénéfices. L’un sans l’autre laisse de l’argent sur la table.
Si tu es entre les deux
La réponse dépend de ton TMI, de ton âge, de ton horizon retraite et de tes projets d’emprunt. Pas d’une formule universelle c’est ce que détaille cet article.
Le tableau comparatif complet
Voici les 8 critères qui structurent l’arbitrage.
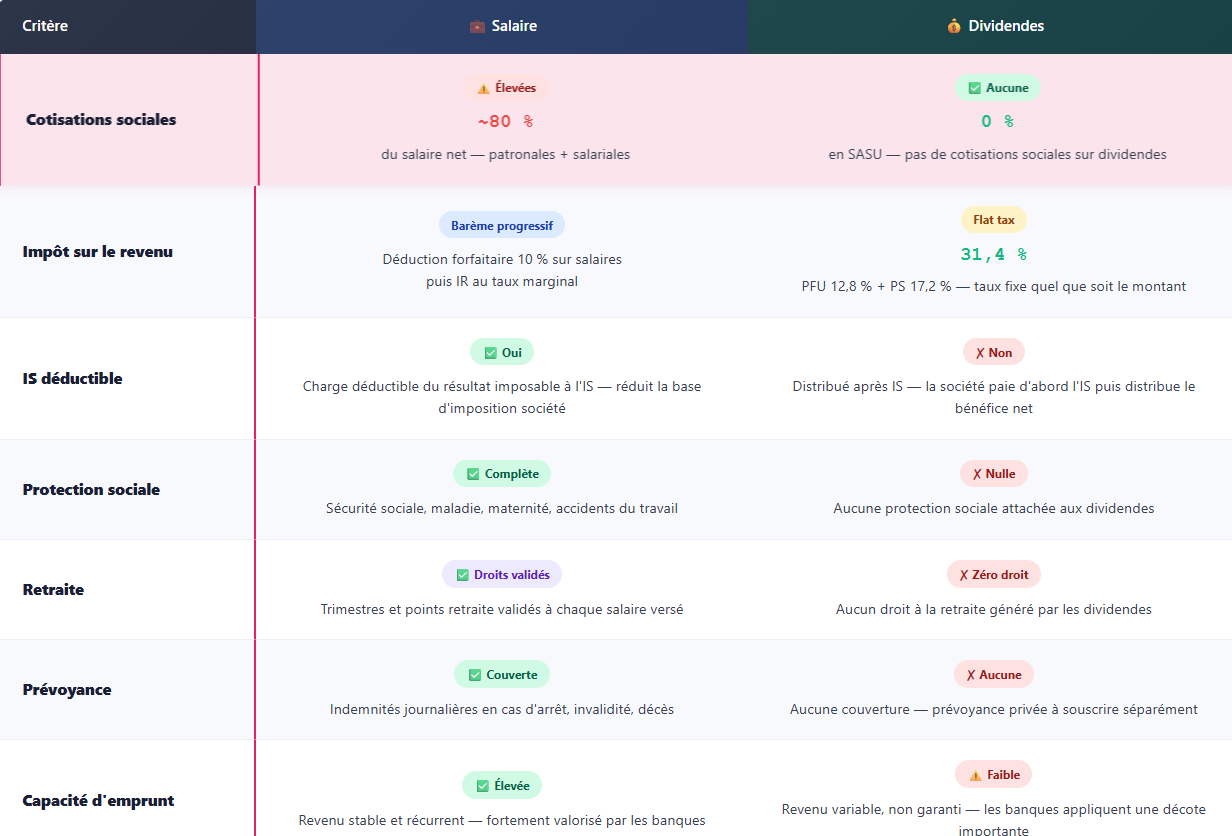
Comment lire ce tableau ?
Aucune colonne ne gagne sur tous les critères. Le salaire protège et ouvre des droits. Le dividende optimise la fiscalité à court terme. La vraie question : qu’est-ce que tu sacrifies et est-ce justifié sur ton horizon ?
Les 2 lignes qui pèsent le plus lourd
Retraite et capacité d’emprunt. Ce sont les deux critères les plus sous-estimés. Et les plus coûteux à ignorer sur 20 ans.
Le calcul fiscal : ce que tu paies vraiment dans chaque cas
L’impôt sur les sociétés : 15 % puis 25 %
Avant toute distribution, le bénéfice de ta SASU est taxé à l’IS — 15 % jusqu’à 42 500 €, puis 25 % au-delà.
Différence clé : le salaire est une charge déductible de l’IS. Le dividende, non — il est versé sur le bénéfice après IS.
Pour comprendre comment ton niveau d’imposition personnel joue sur cet arbitrage : TMI : comment l’utiliser pour payer moins d’impôt?
La flat tax à 31,4 % sur les dividendes
Les dividendes du président de SASU sont soumis au PFU (Prélèvement Forfaitaire Unique)à 31,4 % : 12,8 % d’IR + 18,6 % de prélèvements sociaux.
Ce taux s’applique après IS. Sur un bénéfice distribué en dividende, le taux cumulé IS + flat tax atteint environ 48 % au taux plein.
Cotisations TNS vs assimilé salarié : la vraie différence
En SASU, le président est assimilé salarié, il relève du régime général. Les charges sociales représentent environ 80 % du salaire net. Pour 3 000 € nets perçus, l’entreprise débourse environ 5 400 €.
C’est plus lourd que le gérant majoritaire de SARL (TNS à ~45 %), mais la protection sociale est bien supérieure.
Le plafond des dividendes à 10 % du capital social
Cette règle ne s’applique pas en SASU, c’est un piège réservé aux SARL. En SARL avec gérant majoritaire, les dividendes dépassant 10 % du capital social sont requalifiés en rémunération et soumis aux cotisations TNS.
En SASU, les dividendes ne sont jamais soumis à cotisations sociales, quel que soit leur montant. C’est l’un des avantages structurels clés de la SASU.
Le seuil de 10 % du PASS
Le PASS — Plafond Annuel de la Sécurité Sociale — est la base de calcul de nombreux droits sociaux (environ 47 100 € en 2026). Pour valider 4 trimestres retraite par an, il faut déclarer un salaire d’au moins 150 fois le SMIC horaire, soit environ 6 400 € annuels bruts. En dessous, tu valides moins de trimestres. Sans salaire du tout : zéro trimestre.
Le piège que personne ne montre : les dividendes au-delà de 10 % du capital
La règle des 10 % du capital social
En SARL, les dividendes dépassant 10 % du capital social + primes d’émission + comptes courants basculent dans le régime des rémunérations — soumis aux cotisations TNS (~45 %).
Ce qui se passe quand tu dépasses : bascule vers le régime des rémunérations
Ce qui devait être une optimisation devient une facture imprévue. Ce que tu croyais taxé à 31,4 % est en réalité taxé à 45 % de cotisations + IR. Sans compter le risque de redressement URSSAF.
Cotisations TNS sur la fraction excédentaire : combien ça coûte vraiment?
Exemple : capital social de 10 000 €. Seuil = 1 000 €. Distribution de 80 000 € de dividendes. Fraction excédentaire : 79 000 € × 45 % = 35 550 € de charges imprévues.
Comment structurer son capital pour éviter le piège?
En SARL : augmenter le capital social pour relever le seuil, ou envisager une transformation en SASU. Ces décisions méritent un accompagnement dédié. En SASU, ce piège n’existe tout simplement pas.
Ce que le salaire t’achète et que les dividendes ne t’achètent pas
C’est le cœur de l’angle patrimonial.
Les droits retraite : trimestres validés et points acquis
Pour valider 4 trimestres par an, tu dois déclarer environ 1 600 € bruts par trimestre. Avec des dividendes uniquement : zéro trimestre validé. Sur 20 ans, c’est 80 trimestres perdus.
Les revenus actifs vs revenus passifs ne fonctionnent pas de la même façon face aux caisses de retraite. Le dividende est invisible pour le régime général.
La prévoyance : ce qui se passe si tu t’arrêtes 6 mois
Avec un salaire : remboursements de soins, indemnités journalières, invalidité, capital décès via le régime général.
Sans salaire : aucune couverture automatique. Si tu t’arrêtes 6 mois, tu ne touches rien sauf si tu as souscrit une prévoyance complémentaire privée.
Les indemnités journalières
Elles sont calculées sur le salaire déclaré des 3 derniers mois. Pas sur les dividendes. Un dirigeant sans salaire reçoit zéro indemnité en cas d’arrêt.
La validation de trimestres : le compte à rebours
172 trimestres sont nécessaires pour une retraite à taux plein. Chaque année sans salaire, c’est 4 trimestres qui manquent. Racheter un trimestre coûte entre 2 000 et 5 000 € selon l’âge.
La capacité d’emprunt bancaire : ce que la banque regarde
Les banques financent les revenus stables. Le salaire de gérant, c’est exactement ça. Le dividende est considéré comme variable et non garanti. En pratique, un dirigeant en dividendes uniquement peut se voir refuser un crédit immobilier même avec un excellent niveau de vie réel.
💬 Cas client anonymisé
Un dirigeant de SASU dans le conseil informatique, 42 ans, CA de 180 000 €. Pendant 7 ans, il s’était versé uniquement des dividendes. Bilan à notre premier rendez-vous : 28 trimestres validés au lieu de 56, deux refus bancaires, aucune prévoyance.
On a réajusté : salaire net de 3 500 €/mois + dividendes en complément. 18 mois plus tard, son dossier bancaire était accepté pour un investissement locatif. Et ses droits retraite recommençaient à s’accumuler.
Les 4 profils et leur arbitrage optimal
Profil 1 : le jeune dirigeant qui capitalise
Contexte : moins de 35 ans, SASU récente, bénéfice croissant.
Arbitrage : salaire minimum pour valider 4 trimestres + dividendes modérés sur le surplus.
À ne pas faire : 100 % de dividendes dès la première année rentable. Les droits retraite non construits à 30 ans coûtent très cher à rattraper.
Profil 2 : le dirigeant en phase de revenus
Contexte : 35-50 ans, SASU établie, projet immobilier en cours ou envisagé.
Arbitrage : salaire net entre 3 500 et 5 000 €/mois + dividendes annuels sur les excédents.
À ne pas faire : basculer vers les dividendes l’année où tu demandes un crédit. Le dossier bancaire se construit sur 2 à 3 ans.
Profil 3 : le dirigeant proche de la retraite
Contexte : plus de 50 ans, droits retraite insuffisants, horizon de sortie à 10-12 ans.
Arbitrage : salaire plus élevé pour accumuler des points + versements PER déductibles + dividendes limités.
À ne pas faire : continuer le schéma « dividendes maximaux » sans simuler la pension à 65 ans. La différence peut dépasser 1 000 €/mois à vie.
Profil 4 : le dirigeant qui prépare la cession
Contexte : cession envisagée dans 3 à 7 ans.
Arbitrage : limiter les distributions avant la cession, conserver la trésorerie dans la société, structurer via holding.
À ne pas faire : vider la trésorerie en dividendes dans les 18 mois avant la vente. Ça réduit la valorisation de l’entreprise.
🔗 Pour les profils qui envisagent une holding : la holding, pas que pour les riches.
Salaire + dividendes : la stratégie mixte
Pourquoi la vraie réponse est rarement « l’un ou l’autre »?
Le salaire seul pèse lourd en charges. Le dividende seul érode tes droits à long terme. Le mixte n’est pas un compromis, c’est souvent la stratégie la plus efficace.
L’ordre de priorité des versements
- Salaire minimum pour valider 4 trimestres retraite (~6 400 € bruts/an)
- Salaire calibré sur les projets d’emprunt
- Dividendes sur le surplus de bénéfice
🔗 Pour comprendre pourquoi la logique de flux prime sur la logique de capital : revenus actifs vs revenus passifs.
Le salaire minimum utile, le dividende en complément
Il n’existe pas de chiffre universel. Tout dépend de tes trimestres déjà acquis, de tes projets d’emprunt, de ta prévoyance complémentaire et de la trésorerie disponible.
Ce qu’on observe le plus souvent : un salaire net entre 2 000 et 4 000 €/mois selon le CA, complété par un versement annuel de dividendes.
Chaque situation est différente. DISCUTONS DE VOTRE PROJET — on regarde tes chiffres ensemble. Prendre un rendez-vous
Les 3 erreurs qui coûtent cher
Erreur 1 : se verser 100 % en dividendes par réflexe fiscal
Ce que fait le dirigeant : il voit que les dividendes sont taxés à 31,4 % vs ~50 % pour les charges sociales + IR. Il choisit les dividendes à 100 %.
Ce que ça coûte : zéro trimestre retraite, aucune indemnité en cas d’arrêt, dossier bancaire refusé. Sur 20 ans, la facture invisible dépasse souvent l’économie fiscale réalisée.
Ce qu’il faut faire : calculer le salaire minimum utile selon sa situation, puis compléter en dividendes.
Erreur 2 : oublier la validation des trimestres retraite
Ce que fait le dirigeant : il se verse 500 €/mois « pour avoir un justificatif de revenus ». Ce montant ne suffit pas à valider 4 trimestres annuels.
Ce que ça coûte : à 55 ans, combler 10 ans de trimestres manquants coûte entre 20 000 et 50 000 € en rachat.
Ce qu’il faut faire : vérifier chaque année son relevé de carrière sur info-retraite.fr et s’assurer que le salaire déclaré dépasse le seuil de validation.
Erreur 3 : arbitrer sans simuler sur 20 ans
Ce que fait le dirigeant : il optimise pour l’année N. Il choisit ce qui minimise l’impôt en décembre.
Ce que ça coûte : beaucoup d’actifs dans la société, peu de droits personnels construits, une retraite insuffisante.
Ce qu’il faut faire : simuler les trois scénarios sur 20 ans — capital net, droits retraite, capacité d’emprunt — et choisir l’arbitrage qui maximise la richesse totale, pas l’impôt de l’année.
Cas pratique chiffré
Profil : dirigeant de SASU dans le conseil, 40 ans. CA : 150 000 €. Charges : 30 000 €. Bénéfice avant IS et rémunération : 120 000 €.
Le scénario 100 % salaire
- Salaire brut : 80 000 € → net ~50 000 €
- Charges sociales : ~64 000 €
- IS résiduel : 10 000 €
- ✅ 4 trimestres retraite/an validés
- ✅ Capacité d’emprunt élevée
Le scénario 100 % dividendes
- IS sur 120 000 € : ~24 250 €
- Bénéfice distribuable : ~95 750 €
- Flat tax 31,4 % : 30 066 €
- Dividendes nets : ~65 684 €
- ❌ 0 trimestre retraite validé
- ❌ Capacité d’emprunt très limitée
Le scénario mixte
- Salaire net : 3 500 €/mois → charges ~52 800 €/an
- IS résiduel : ~12 550 €
- Dividendes nets : ~37 490 €
- Revenu total annuel perçu : ~79 490 €
- ✅ 4 trimestres retraite/an validés
- ✅ Capacité d’emprunt maintenue
Le capital net à la sortie : le tableau qui tranche
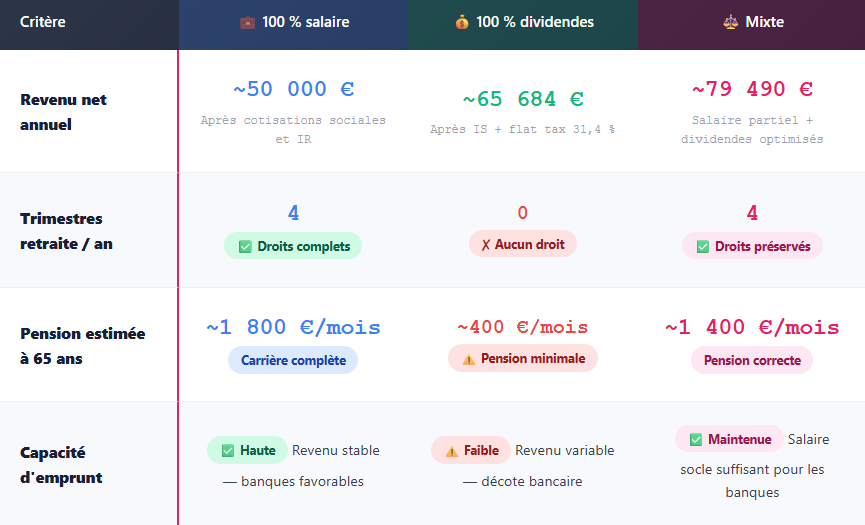
Ces chiffres sont une simulation illustrative. Ta situation mérite un calcul personnalisé.
💬 Comment je calcule l’arbitrage pour mes clients
Je ne commence jamais par la fiscalité. Je commence par 4 questions : quel est ton horizon retraite ? As-tu un projet d’emprunt dans les 3 ans ? Quel est ton niveau de prévoyance ? Quel est ton objectif patrimonial à 20 ans ?
Ensuite, je simule trois scénarios sur 20 ans en intégrant retraite, prévoyance, capacité d’emprunt et fiscalité de sortie. Et je mets le chiffre final sur la table.
C’est la différence entre un arbitrage fiscal et un arbitrage patrimonial.
Morgan ZAPPULA, stratège patrimonial chez Synerfi
Ce qu’il faut retenir
- ✅ En SASU, les dividendes ne génèrent aucun droit social — ni retraite, ni prévoyance, ni indemnités journalières.
- ✅ La flat tax sur les dividendes est de 31,4 % — après un IS déjà prélevé jusqu’à 25 %.
- ✅ Le salaire construit ce que le dividende ne construit pas : trimestres retraite, prévoyance, capacité d’emprunt.
- ✅ Le mixte est presque toujours la stratégie optimale — salaire calibré sur les besoins sociaux + dividendes sur le surplus.
- ✅ L’arbitrage se simule sur 20 ans, pas sur 12 mois.
DISCUTONS DE VOTRE PROJET — on regarde tes chiffres ensemble et on simule les trois scénarios. Prendre un rendez-vous

J’aide les contribuables à arrêter de subir leur patrimoine.
Fiscalité • Immobilier • Placements • Transmission
Une stratégie claire. Une direction assumée.
↓ Faisons le point sur ton patrimoine


1 réflexion sur “Salaire ou dividendes en SASU : l’arbitrage qui change ton patrimoine”
Ping : Apport-cession 150-0 B ter : le guide complet